
基本データと取り上げた理由
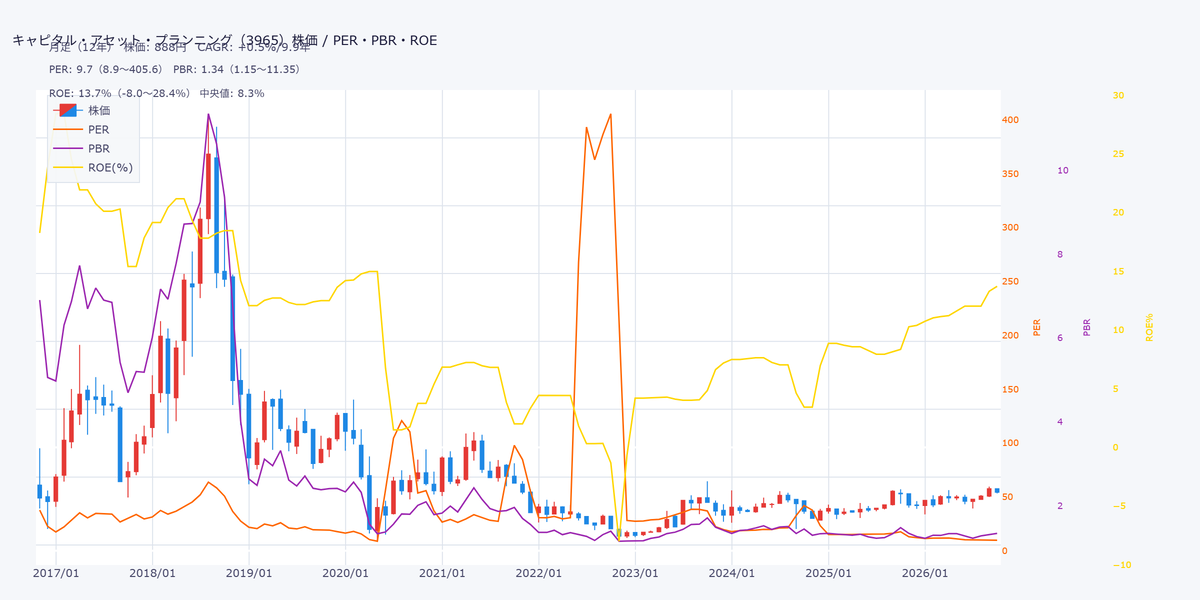
月足か週足株価チャートみての感想:人々は、大きな挫折を味わい苦しんだ後、慎重に慎重に歩み始めている。
超概要
| コード | 企業名 | 市場/業種 | 時価総額(億) | 株価 |
| 3965 | キャピタル・アセット・プランニング | 東証ST/情報通信 | 51 | 888 |
| PER | PBR | 売上CAGR | BPSCAGR | 平均ROE2015- |
| 9.74 | 1.34 | +19.3%/12.0年 | +14.5%/10.0年 | 10.1% |
| 総合スコア | 成長性スコア | 収益性スコア | バリュースコア | 配当スコア |
| 57.8 | 73.0 | 31.8 | 94.8 | 46.3 |
抽出テーマとチョイス意図:2026/9/11にPBRでトリガーを満たしている(専門用語)もの(対象397銘柄)から気になったものをチョイスして分析比較します。
主題ざっくり印象:いちおあげ
データ抽出日: 2026年9月14日
概要と生成AIまとめ
金融システム開発会社。
ソフトだけど受注開発の労働集約系となりそう。理由は原価率などから。
だいたい生保向け。
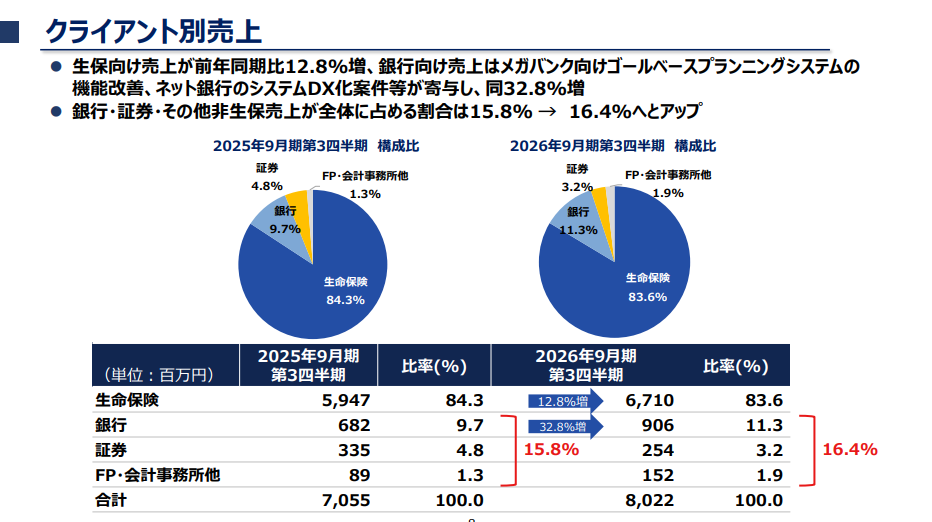
セグメントなし。
・生成AIまとめ
●事業概要
生命保険会社、銀行、証券、IFA(金融商品仲介業者)、会計事務所向けに、ファイナンシャルウェルネスの創造を支援するデジタルソリューションを提供するシステム開発事業の単一セグメント企業。「FTとITの統合によりファイナンシャルウェルネスを創造する」というパーパスのもと、顧客管理システム、資産管理プラットフォーム、ライフプランシステム等の受託開発を主力とし、使用許諾・保守運用契約、富裕層向け資産管理コンサルティングも展開する。主要顧客はソニー生命保険(売上構成比40.1%)、三井住友海上あいおい生命保険(同10.6%)等、生命保険会社への依存度が高い。2025年7月には台湾のウェルスマネジメントシステム大手SoftBI社と合弁会社「株式会社Trust Engine」を設立し、IFA向けプラットフォーム開発を推進している。
●競争優位性
格付け:★3.5/5
10年ROE平均10.1%(2015年以降)、直近実績11.6%は経営目標を上回る水準。自己資本比率56.10%、有利子負債14億円に対し現金及び現金同等物17.47億円と流動性は確保されている。長期の売上高CAGR+19.3%(12年)・BPS CAGR+14.5%(10年)と高成長を続けているが、ROEレンジの最低値が-7.99%となっており、過去に業績が大きく落ち込んだ時期があったことは留意点。「人生100年時代」「大相続時代」という日本の構造的な社会課題(資産運用立国実現プラン、相続税納税準備需要)を背景としたニッチな専門性の高い受託開発領域に強みを持ち、直近では単なる受託開発(フロー型)から使用料課金型のストックビジネスへの転換を戦略的に進めている点は、収益構造の質的改善として評価できる。一方、特定の生命保険会社(ソニー生命保険が売上の4割超)への依存度の高さは、顧客集中リスクとして構造的に残る。
●大きなトピックと注意点
2025年9月期(中期経営計画1年目)は売上高96.89億円(前年度比18.5%増、会社設立以来過去最大)、営業利益5.31億円(同78.4%増)、経常利益5.35億円(同73.2%増)、親会社株主に帰属する当期純利益4.02億円(同156.3%増)の大幅増収増益。中期経営計画1年目の目標(売上高87.8億円、営業利益4.5億円、営業利益率5.1%、ROE8.0%)に対し、実績は売上高+10.4%、営業利益+17.9%上振れ、営業利益率5.5%、ROE11.6%といずれも上回る好結果となった。
生命保険会社向け売上が前年度比17.5%増(顧客管理システム再構築、新商品対応の設計書・申込書作成システム等が牽引)、銀行・証券会社・IFA等向け売上も同23.5%増(富裕層向け資産管理プラットフォーム、証券会社のIFA向け投資商品発注サポートシステム受託等)と拡大し、売上構成比も15.6%→16.3%へ上昇するなど、生保一本足からの事業ポートフォリオ分散が進展している。売上原価は優秀なプログラマー確保のための労務費・外注費増加で前年度比17.3%増加したが、増収率(18.5%)がこれを上回り、プロジェクト管理の徹底もあって売上総利益率は改善した。台湾SoftBI社との合弁事業、生成AI活用(AI-OCRによる決算書読取システム、文書チェックサービス「LibelliS」)による効率化投資など、次の成長フェーズに向けた布石も進んでおり、これらが中期経営計画2・3年目の実績にどう結実するかが今後の焦点となる。
業績
業績CAGR
| 【業績】 | 全期間 | 10年 | 5年 | 3年 |
| 株価 | +0.5%/10.0年 | +0.5%/10.0年 | -0.0%/5.0年 | +5.8%/3.0年 |
| 売上高 | +19.3%/12.0年 | +6.5%/9.0年 | +12.0%/4.0年 | - |
| 営業利益 | +20.7%/12.0年 | +10.4%/9.0年 | - | - |
| 営業利益率(平均) | 4.7%/12.0年 | 4.3%/9.0年 | 3.4%/4.0年 | - |
| EPS | +11.8%/10.0年 | +9.9%/9.0年 | - | - |
| BPS | +14.5%/10.0年 | +13.3%/9.0年 | +7.6%/4.0年 | - |
ROEレンジ/2016/10 〜 2026/09
| 【ROE】 | 最新値 | 最高 | 最低 | 中央値 |
| ROE | 13.72 | 28.41 | -7.99 | 8.35 |
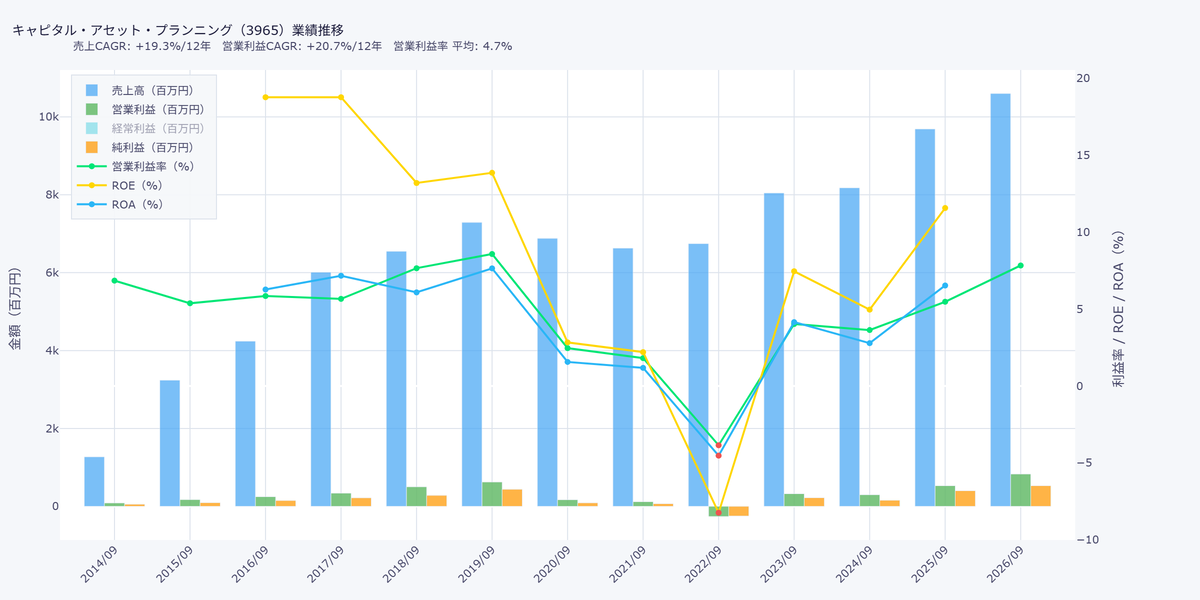
2020-2022年くらいで足踏み感あるけど、それ以外は成長。
足踏み感ある2020-2024では、利益率ROEも低めも直近回復傾向。
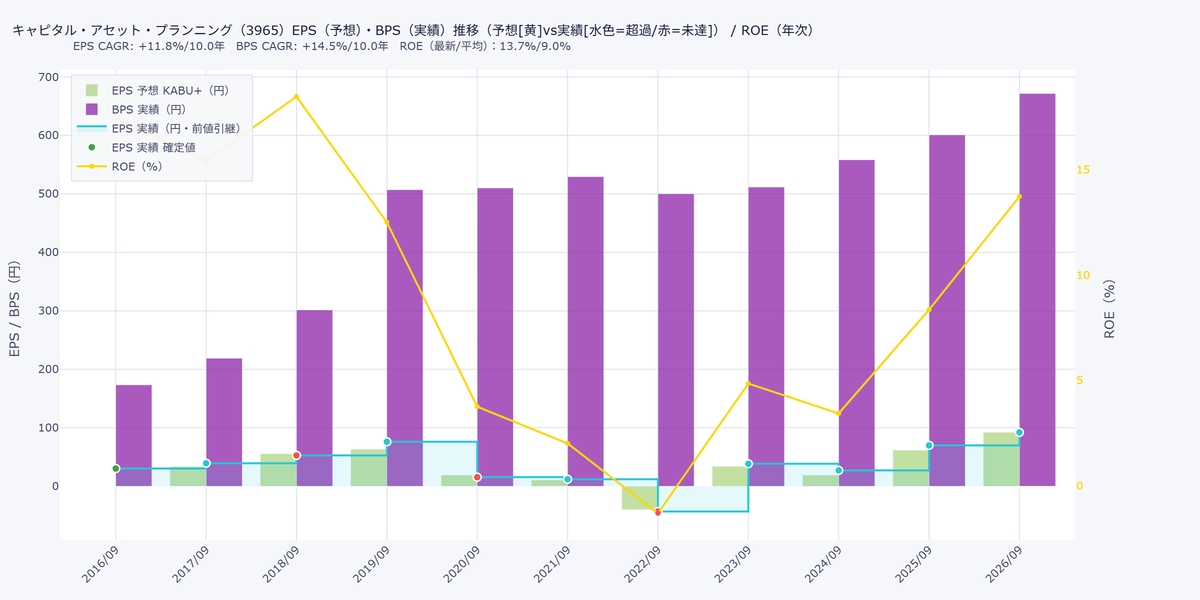
BPSなど。2019-2022年くらいまで足踏みも2023以降は伸びてる感じ。ROEは目先で二桁以上の推移。
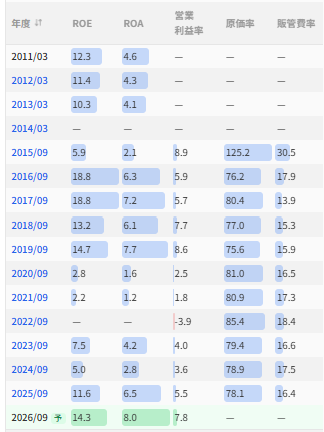
原価率など。80%弱が基本であまり動かなく、全体定量的に受注開発のシステム開発。
売上が足踏みしてる2020-2022で原価率が高めに出てますね。
従業員。増員傾向。売上は長期横ばいで、利益は低下し回復感。
このへんで、低迷感あったのが回復に向かってる感。
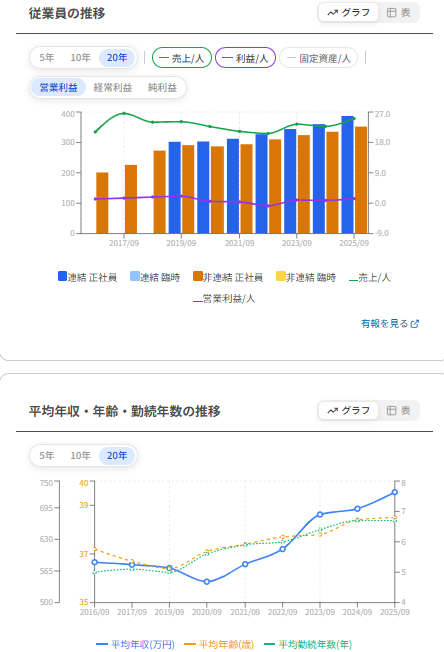
(IRBankから)
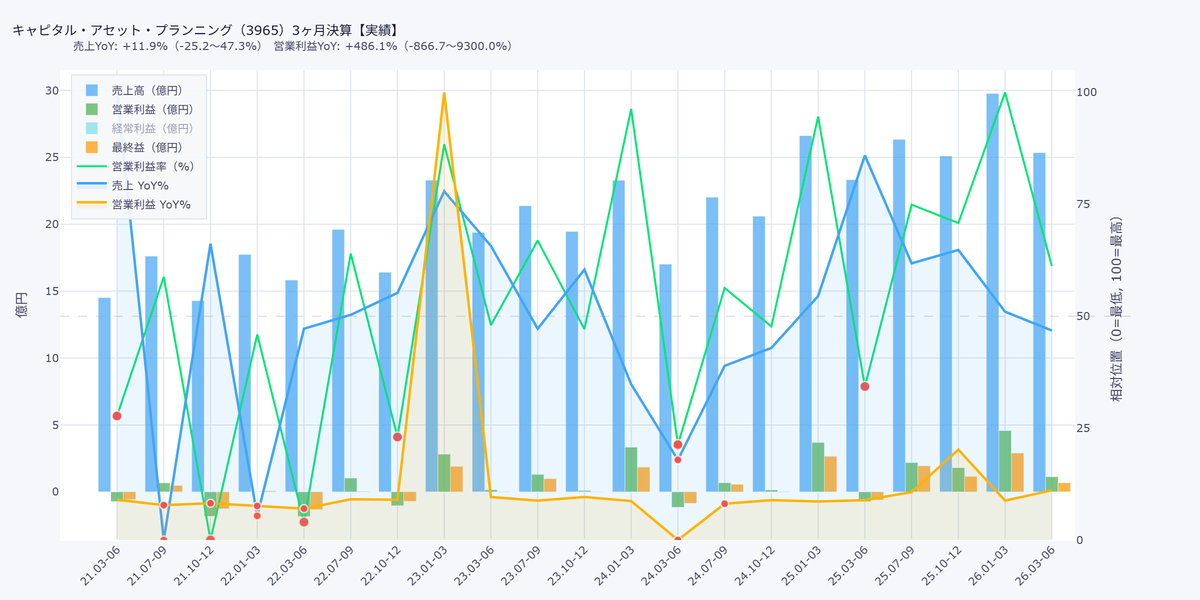
四半期。これも回復し伸びてきてる感。3Qで増収増益で結構な増益。
計画でも大きな増益。まあ決着で営業利益一桁ROEで13%前後で傑出というほどでもないですが、回復して2018-2019の好調な水準に戻しつつあると。
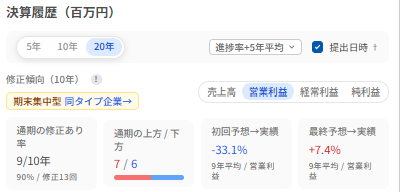
計画は上振れも下振れも。平均するとかなり下振れですが2020-2024の足踏み期で平均を下げてそうですね。
決算資料。
決算説明会資料 | IRニュース一覧 | 株式会社キャピタル・アセット・プランニング
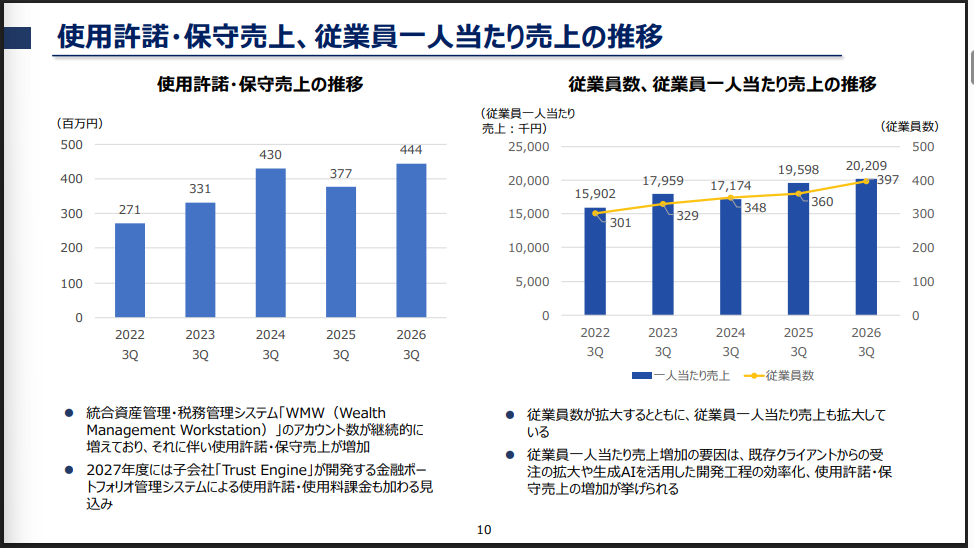
目先3Q。
このへんとかみるにだいたい堅調なんじゃないでしょうか。
財務
財務サマリー
| 総資産 | 純資産 | 自己資本比率 | 有利子負債 |
| 66億 | 37億 | 56.10% | 14億 |
| 総資産CAGR | 総資産CAGR | 純資産CAGR | 純資産CAGR |
| +11.5%/9.0年 | +3.1%/5.0年 | +17.6%/9.0年 | +3.5%/5.0年 |
資産増。前期末総資産66億で有形固定3億ソフトなどの無形2.7億とかあるも、流動46億に現金17億売掛27億に投資有価証券9億とかの構成に負債27億は、おおよそ現金に投資有価証券に近く、
有利子負債14億ほどで、これは現金以下で、アセットライトというかシステム開発だなという感じ。ほかは特にありません。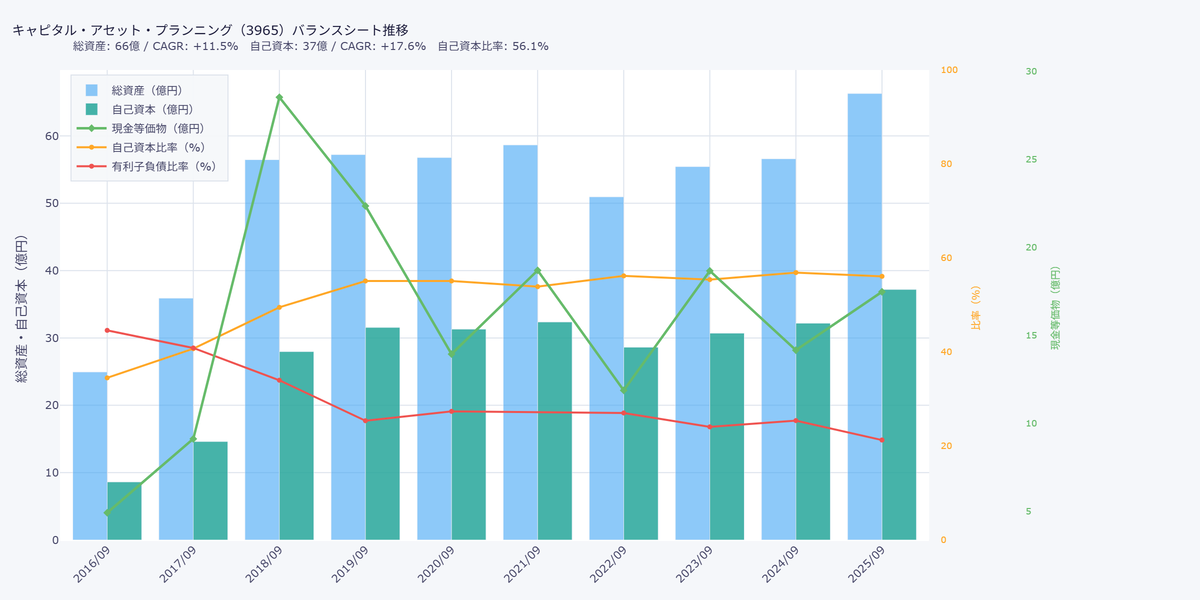
CF/還元
CF/還元サマリー
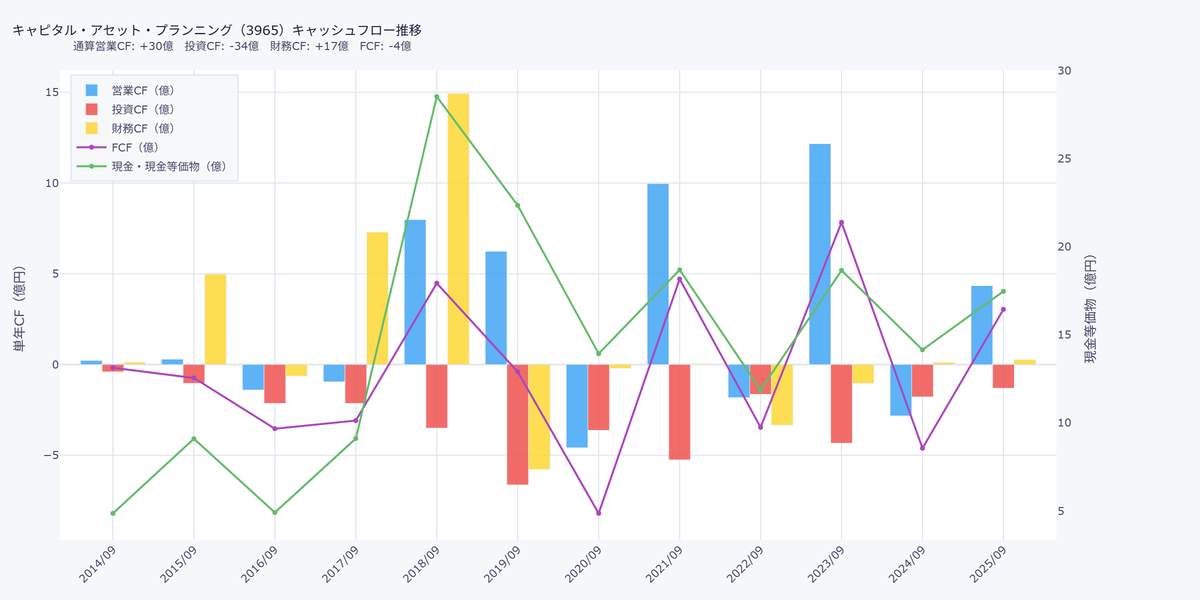
| 5年平均営業CF | 5年平均投資CF | 5年平均FCF | 5年平均財務CF | 5年平均PCFR |
| +4億 | -3億 | +2億 | -1億 | 25.5 |
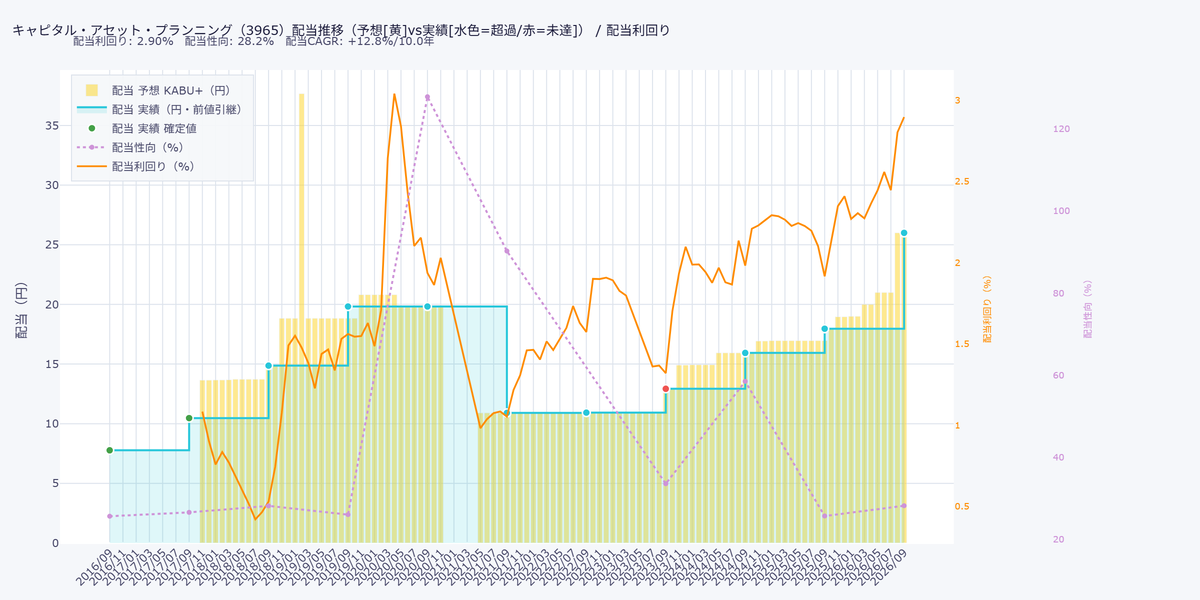
| 配当利回り | 平均配当利回り | 平均配当性向 | 配当CAGR | 配当CAGR |
| 2.9 | 1.72%/102ヶ月 | 40.5%/11年 | +12.8%/10.0年 | +24.2%/4.0年 |
営業CFはこの手の会社にしては不安定。みると売上債権などの影響が大きそうですが、案件が大きくお金が入ってくるまで時間もかかる感。とかもあり、FCFも渋い推移感ある。投資はあまり必要そうもないのでそこまで問題にもならなさそうですが。
一度減配して増配傾向。
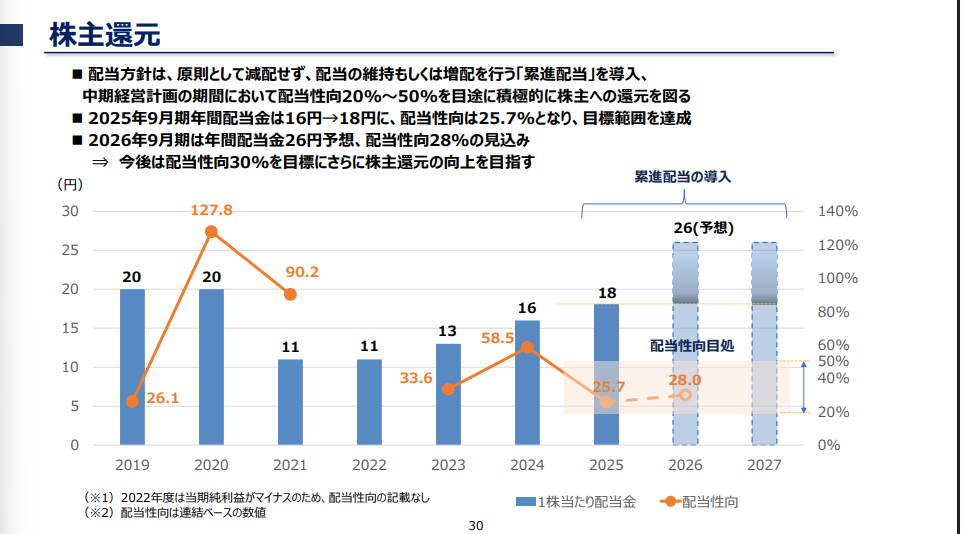
配当性向30%目標のようです。
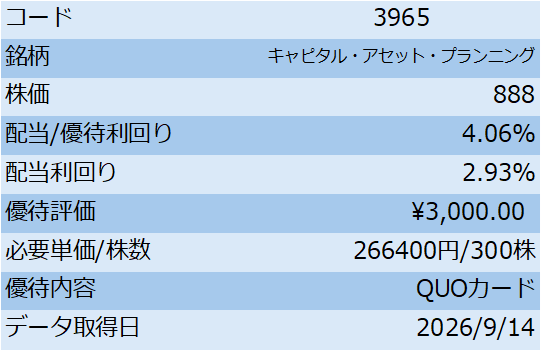
優待。1000株持つとカタログギフトもつくようです。
月足週足日足の値動き判断
月足であげてさげてびあげ
週足で安値あげ
日足であげ
確認。
評価・売買判断
テクニカル的には、上場2016年で1150から2018年4020まであげるもみるみる崩れ、コロナ532に1343まで戻すも2022年555をついた後は、高値は足踏み感あるが安値は、620,727,769と切り上げに来てる感。
週足安値769を見ながら975超えの天井突破し上昇トレンド形成をお祈りする感じでしょうか。なので769、930,975あたりを基準に。
ファンダ的には、金融系というか主に生保向けのシステム開発。労働集約のシステム開発となりそう。成長してたのがコロナ以降足踏み感あり渋い推移だったのが2024年以降かなり持ち直して成長にまた載ってきてる感で、計画水準でおおよそ過去の良かったくらいの時と並ぶくらい。とはいえ高成長とみれなくもないけど安定成長ではなさそうで、利益も乱れたなどをみてわりとクライアントの動向で振り回されるようなところもありそうな。財務はいいけどCFも不安定感ある。
評価。(2015-)
| 【評価】 | 最新値 | 最高 | 最低 | 中央値 |
| 株価 | 888 | 3380 | 565 | 871 |
| PER | 9.74 | 405.61 | 8.87 | 27.94 |
| PBR | 1.34 | 11.35 | 1.15 | 1.56 |
| 配当利回り | 2.9 | 3.04 | 0.42 | 1.72 |
不安定さはあるのだけど調子を戻してきて、成長にまたもどってきてる雰囲気をプラスに見ればPER10切りはわりと悪くない位置かもしれないと。
同時に利益では過去に減益もあり、不安定さもみれるなかでPBR1.3ほどは、、コストがかかるのを数年続くとなかなか厳しい展開にもなりそうで相応のリスクもありそうな。
その辺踏まえて。まあ目先はかなり順調だし上向きですね。
日記とか雑記とか
いよいよ秋ですがとくになんかある感じでもありません。
あとですが、すでに告知していますが、
11/8になんかあるようです。
ご興味ある方はその日に一緒にやるリアルゲイトのIR説明会とついでに来てくださると主催のyamaさんが喜ぶと思うのでリアルゲイトはぜひ。
補足と参考URL
投資関連で日々比較や分析したり、思ったこと感じたことを書いていく日記です。 あくまでもあとから見なおして俺って馬鹿じゃんと問題認知確認するためにやりましょうという課題ですので、ここに書いてあることを真に受けて損しても知りません。
記事はClaude作成自作DBとEXCELで出力しています。データ元はだいたいKABU+と J-Quantsを使っています。
参考URL
KABU+:https://kabu.plus/
J-Quants:https://jpx-jquants.com/ja
銘柄スカウター:https://monex.ifis.co.jp/index.php?action=tp2&sa=report_zaimu&bcode=3965
株探:http://kabutan.jp/stock/?code=3965
IRBANK:https://irbank.net/3965
記事を気に入ってくださった方は↓をクリックしてくれると嬉しいです。

用語解説(用語解説(日記:銘柄分析記事2026/3/23以後))
この記事の表とデータとグラフは以下のツールで作成しました。
投げ銭。この記事やブログが役に立ったとかあったら投げてくれると嬉しいです。codocのアカウント登録とログインが必要でクレジット支払いコンビニ決済ができます。
※有料部分の中身はありません。
