
基本データと取り上げた理由
月足か週足株価チャートみての感想:人々は高い山にのぼるのが嫌になったのかどんどん手抜きになってきている。
超概要
| コード | 企業名 | 市場/業種 | 時価総額(億) | 株価 |
| 7068 | フィードフォースグループ | 東証GR/サービス | 144 | 600 |
| PER | PBR | 売上CAGR | BPSCAGR | 平均ROE2015- |
| 9.51 | 3.95 | +28.0%/10.0年 | +48.1%/9.0年 | 33.5% |
| 総合スコア | 成長性スコア | 収益性スコア | バリュースコア | 配当スコア |
| 64.7 | 73.0 | 62.9 | 84.8 | 29.6 |
抽出テーマとチョイス意図:2026/9/5に自作DBでROIC変則三年平均(https://kamomenotoushi.hatenablog.com/entry/2015/10/18/000000)で20%以上かつ、2015年以降のPBRレンジで10%以下にあるもの(対象182銘柄)から気になったものをチョイスして分析比較します。普通に高収益だけどその銘柄として低評価に置かれてるものを拾う意図。
主題ざっくり印象:あげあげ
データ抽出日: 2026年9月5日
概要と生成AIまとめ
デジタルマーケティング支援会社。
いろんなマーケ系サービスとかSaaSとか。
古米サービスがいろいろ有るタイプで、決算資料の最後の方に一覧みたいなあるのでそこあたり参考。大きくはマーケ系ソフトをいろいろ提供となりそう。

セグメント。
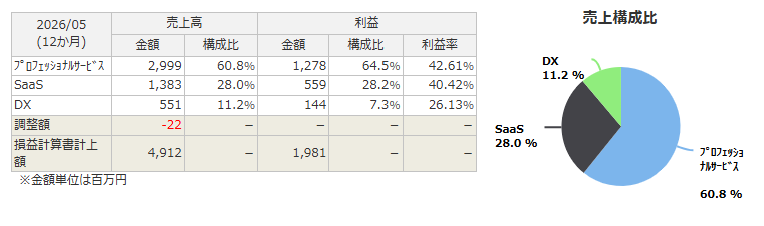
・生成AIまとめ
●事業概要
「『働く』を豊かにする。~B2B領域でイノベーションを起こし続ける~」をミッションに掲げるB2B SaaS・デジタルマーケティング企業。プロフェッショナルサービス事業(アナグラム(旧Feedmatic)による運用型広告代行・データフィード構築運用、フィードフォースの「DF PLUS」)、SaaS事業(ソーシャルPLUSによるソーシャルログイン・LINE連携ツール「CRM PLUS on LINE」、フィードフォースの「dfplus.io」)、DX事業(リワイアによるShopifyアプリ「Omni Hub」「どこポイ」、IDソリューション、シッピーノのEC出荷業務自動化ツール)の3セグメントで構成される持株会社。持株会社体制への移行、複数回の会社分割・事業譲渡・完全子会社化を通じてグループ内の事業再編を継続的に進めており、直近ではShopify特化型顧客分析ツールを提供するECPowerを完全子会社化している。
●競争優位性
格付け:★4/5
10年ROE平均33.5%、直近値41.51%と極めて高い水準を維持している。営業利益率も全期間平均23.8%(10年)、直近5年平均34.6%と高収益体質。自己資本比率は43.30%で、事業拡大に伴う総資産CAGR+51.2%(7年)という高成長を、有利子負債(23億円)も活用しながら実現してきた。プロフェッショナルサービス事業(アナグラム)は長期的な増収増益傾向が継続する安定収益源、SaaS事業(ソーシャルPLUS、dfplus.io)はサブスクリプション型のストック収益、DX事業(リワイア、シッピーノ)はShopify関連の高成長領域と、性質の異なる3事業をバランスよく組み合わせているポートフォリオといえる。配当性向は平均5.0%(10年)と低いが、自己株式取得(当期8億円)を通じた株主還元も併用している。
●大きなトピックと注意点
2026年5月期は売上高49.12億円(前期比12.3%増)、EBITDA21.88億円(同22.3%増)、営業利益19.81億円(同24.4%増)、経常利益19.56億円(同28.1%増)、親会社株主に帰属する当期純利益14.45億円(同44.2%増)の大幅増収増益。国内インターネット広告市場が2025年に前年比10.8%増の4兆円と過去最高を更新した追い風もあり、3事業とも増収を確保した。プロフェッショナルサービス事業は売上29.99億円(同13.7%増)・セグメント利益12.78億円(同13.8%増)と長期増収増益トレンドを継続。SaaS事業は売上13.65億円(同8.4%増)・セグメント利益5.59億円(同15.6%増)と増収増益だが、会社側も「売上成長に鈍化傾向」と自認しており、旧サービス「EC Booster」は当期中に終了させ、選択と集中を進めている。DX事業は前期の不採算事業縮小の効果が続く中、売上5.46億円(同14.9%増)・営業利益1.44億円(前期は0.14億円の損失)と黒字転換を達成し、成長エンジンとして最も勢いのあるセグメントとなっている。
なお、DX事業のうちOmni Hub事業は2025年6月にリワイアへ吸収分割され事業集約が進んでおり、年度をまたぐ数値比較の際にはこうした組織再編の影響(セグメント区分変更)を踏まえて見る必要がある。財務面では自己株式取得(8億円)・配当金支払い(2.45億円)を合わせた財務キャッシュフローが9.02億円の支出となっており、成長投資と株主還元をバランスさせる資本配分が続いている。
業績
業績CAGR
| 【業績】 | 全期間 | 10年 | 5年 | 3年 |
| 株価 | +3.2%/7.2年 | - | -6.1%/5.0年 | -7.5%/3.0年 |
| 売上高 | +28.0%/10.0年 | +29.5%/9.0年 | +9.7%/4.0年 | - |
| 営業利益 | - | - | +23.1%/4.0年 | - |
| 営業利益率(平均) | 23.8%/10.0年 | 26.8%/9.0年 | 34.6%/4.0年 | - |
| EPS | - | - | +95.9%/4.0年 | - |
| BPS | +48.1%/9.0年 | +48.1%/9.0年 | +3.7%/4.0年 | - |
ROEレンジ/2019/07 〜 2026/09
| 【ROE】 | 最新値 | 最高 | 最低 | 中央値 |
| ROE | 41.51 | 165.08 | 8.41 | 30.81 |
2024.2025で一桁増から2026で二桁復活くらいで高成長は微妙も
利益率は40%ほどで、非常に高利益率ROEでも40%近くで非常に高収益でもありそう。

上場最近もありBPSなど以下の推移。持ち直したROEをどうみるか。

原価率など。かなり原価率も販管費率も低いやつ。低いし増収で原価率も低減してそうで、マーケ系でもコンサルみたいな労働集約というよりはソフト寄りのサービス業よりは情報通信よりのようには。

従業員。これもあまり増えてなく、従業員維持で一人あたりの売上利益が上がる形で成長は、サービスよりはソフトよりのスタイル。

(IRBankから)
四半期。2024.2025で足踏み感あったのがまた伸びてきてる感。
1Qで増収+12.3増益+24.4%でなかなか好調。通期では14%前後でほどほどですね。一応高成長には分類されそうですが、ソフトでイケイケで成長してるというよりは穏当なものと見てたほうが。


計画は上振れも下振れもですが、上振れのほうが多そうで平均すれば保守的。
決算資料その他
このへんを基準にみるといいでしょうか。めっぽう強気に思えますけど。

これまで準備でここから加速とは言ってますね。
この辺に向かってるか?をみながら付き合うのはできるかなとは思いますがさて。

財務
財務サマリー
| 総資産 | 純資産 | 自己資本比率 | 有利子負債 |
| 85億 | 37億 | 43.30% | 23億 |
| 総資産CAGR | 総資産CAGR | 純資産CAGR | 純資産CAGR |
| +51.2%/7.0年 | +5.6%/5.0年 | +68.1%/7.0年 | +8.9%/5.0年 |
前期総資産85億で有形固定1億ない感じ。無形はのれんなどで6億ちょいですね。
流動は72億で現金47億、売掛20億とか。資産半分以上現金で売掛足せばだいたいの水準。
負債47億で、借入23億でわりと大きめ。に、買い掛け16億とか。現金≒負債くらいで基本かなり財務健全ですね。現金どうするんでしょうね。
このへんでもソフト屋っぽいBS。コンサルとかも近いですが。

CF/還元
CF/還元サマリー
| 5年平均営業CF | 5年平均投資CF | 5年平均FCF | 5年平均財務CF | 5年平均PCFR |
| +9億 | -2億 | +7億 | -4億 | 20.6 |
| 配当利回り | 平均配当利回り | 平均配当性向 | 配当CAGR | 配当CAGR |
| 3.3 | 0.53%/87ヶ月 | 5.0%/10年 | +49.7%/1.0年 | - |
営業CFでてほぼ投資ないタイプ。前期のFCFは13億とかですね。

配当始めました。

DOE5%を言ってますね。

優待なし。
月足週足日足の値動き判断
月足であげてさげでどんどん規模小さく
週足でさげてもみあい
日足でさげてあげ
確認。
評価・売買判断
テクニカル的には、上場2019年690から2020年までに1837いくも、、2022年以降301、1131、380、810、447と三角持ち合いっぽい形成で、目先600ほどは上場値より下で上場ゴール案件とか。とはいえ三角持ち合いで詰まってきてる感はあり、目先上放たれに向かってるようにも読み取れなくないので、そうみるならのってみるという方向も。
週足で、直近447がいい基準になるかも。あるいは日足526.533あたり。ここらをみながら630越え、810も越えてくるとなかなか三角持ち合いをこなして上放たれで、IPOセカンダリーで上昇トレンド入りみたいにも見れるので、そのへんを形を測りながら。
ファンダ的には、マーケティング系だけどコンサルとか労働集約というよりはマーケティング系ソフトを多数投入のソフト屋っぽいPLとかしてますね。
PLもそうだし従業員を増やさず成長などもソフトっぽい。それで近年高利益率も足踏みに入ってて、低ROE化してたのがここにきて再加速な雰囲気。計画などはかなり強気感ありますがこれができるとなかなか景色も変わるかもで注視する意味もあるかもしれません。
財務とか健全でCFも潤沢。このへんもソフトっぽい。
評価。(2015-)
| 【評価】 | 最新値 | 最高 | 最低 | 中央値 |
| 株価 | 600 | 1471 | 302 | 598 |
| PER | 9.51 | 197.48 | 7.83 | 25.9 |
| PBR | 3.95 | 170.52 | 3.29 | 5.65 |
| 配当利回り | 3.3 | 3.65 | 0 | 0 |
高利益高収益で間違いなく優良企業感あるなかでPER10切りはなかなか低評価な雰囲気は。同時にかなりの成長性を見せなければ現市場ではソフト系はあまり評価がされないようなところはあり、その意味ではあるあるな位置にも見えるとも読み取れそうでどうか。同時にPBRでは4近くでしっかり評価されており減益などくるとかなり厳しい展開も考えられる位置で、警戒されつつも現在見えてる最底辺?近くに置かれてるようにはみえなくも。結局は成長が重要そうで、ここから再加速して続けられるか?が焦点になりそう。そのへんを踏まえて。

日記とか雑記とか
某・・といってなんのことかわからん人も多そうだけど某で、自分は見返すと直したくなるたちで、実施日までにまだ変化もあるかもだけど、現在スライド自体は52枚本編35枚補足的8枚質疑応答対策9枚くらい。
前半概念的だけど、後半は数字が出まくる感じ。
それくらい。
補足と参考URL
投資関連で日々比較や分析したり、思ったこと感じたことを書いていく日記です。 あくまでもあとから見なおして俺って馬鹿じゃんと問題認知確認するためにやりましょうという課題ですので、ここに書いてあることを真に受けて損しても知りません。
記事はClaude作成自作DBとEXCELで出力しています。データ元はだいたいKABU+と J-Quantsを使っています。
参考URL
KABU+:https://kabu.plus/
J-Quants:https://jpx-jquants.com/ja
銘柄スカウター:https://monex.ifis.co.jp/index.php?action=tp2&sa=report_zaimu&bcode=7068
株探:http://kabutan.jp/stock/?code=7068
IRBANK:https://irbank.net/7068
記事を気に入ってくださった方は↓をクリックしてくれると嬉しいです。

用語解説(用語解説(日記:銘柄分析記事2026/3/23以後))
この記事の表とデータとグラフは以下のツールで作成しました。
投げ銭。この記事やブログが役に立ったとかあったら投げてくれると嬉しいです。codocのアカウント登録とログインが必要でクレジット支払いコンビニ決済ができます。
※有料部分の中身はありません。
