
基本データと取り上げた理由
月足か週足株価チャートみての感想:人々は、祭りをして祭りはおわったようで振り返ればいくらか進めてなくもない。
超概要
| コード | 企業名 | 市場/業種 | 時価総額(億) | 株価 |
| 3834 | 朝日ネット | 東証PR/情報通信 | 200 | 626 |
| PER | PBR | 売上CAGR | BPSCAGR | 平均ROE2015- |
| 12.41 | 1.24 | +4.8%/25.0年 | +5.0%/11.0年 | 10.7% |
| 総合スコア | 成長性スコア | 収益性スコア | バリュースコア | 配当スコア |
| 61.5 | 35.0 | 75.6 | 89.4 | 62.3 |
抽出テーマとチョイス意図:2026/8/21に自作DBで、10年ROE平均10%以上かつ、10年平均3年比較で3年優位かつ2015年以上PBRレンジで10%以下のもの(対象254銘柄)から気になったものをチョイスして分析比較します。平均ROE10%ありかつ近年加速しつつ、その銘柄として低評価に置かれてるものを拾う意図。
主題ざっくり印象:あげ
データ抽出日: 2026年8月23日
概要と生成AIまとめ
インターネットサービスプロバイダー「ASAHIネット」
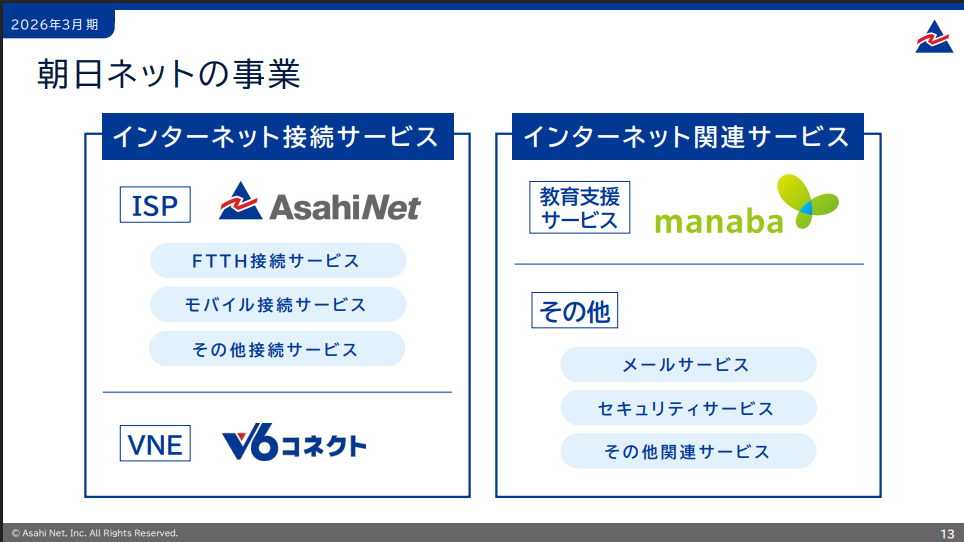
セグメント省略。だいたいネットに繋ぐ回線とプロバイダ事業ですかね。
・生成AIまとめ
●事業概要
ISP(インターネットサービスプロバイダー)事業を主軸とする企業。個人向けに老舗ブランド「ASAHIネット」を、法人向けにフレッツ光を用いたIPv6インターネット接続を卸提供するVNE「v6コネクト」を展開し、あわせて大学向け教育支援サービス「manaba」(LMS:学習管理システム)も手がける。ISP「ASAHIネット」はFTTH(光回線)接続、モバイル接続(LTE・WiMAX)を中心に、NTT東西との協業による「マンション全戸加入プラン」など法人・個人双方のチャネルで会員基盤を積み上げてきた。「v6コネクト」はVNO事業者(電気通信事業者)へのインフラ卸供給という、直接の広告・営業競争にさらされにくいB2B型の収益源である点が特徴。
類似上場企業としては、同じくISP事業を営むGMOインターネットグループ(9449)や、NTTグループ系のISPを傘下に持つNTTコミュニケーションズ関連企業などが挙げられるが、独立系ISPとして長期にわたり単体で高い自己資本比率と株主還元を両立させてきた点は独自性がある。
●競争優位性
格付け:★3.5/5
自己資本比率90.3%・無借金経営という財務健全性は特筆すべき水準。10年ROE平均10.7%(最新値10.02%)、自社の経営目標としても「株主資本コスト(5~6%)を上回るROE10%以上」を明示的に掲げ、これを概ね達成してきている。営業利益率は全期間平均20.2%と高水準を維持しており、インフラ型のストック収益モデルらしい安定した収益構造といえる。配当性向は平均53.9%と高く、配当利回りも4%台と株主還元に積極的。
一方で、成長性スコアは35.0と4分野の中で最も低く、売上高CAGRは全期間+4.8%とそこそこながら、5年では逆に営業利益・EPSともにマイナス成長(-0.6%・-3.0%)に転じている。ISP事業自体は光回線の契約数増加を背景に緩やかな増収が続いているものの、教育支援サービス「manaba」は契約ID数・全学導入校数がここ数年連続で減少しており、成長のけん引役に乏しい。既存事業の安定収益とキャッシュを株主に手厚く還元する「守りの優良企業」という性格が強く、積極的な成長投資による評価向上を期待する銘柄というよりは、高配当・高自己資本の安定株として位置づけるのが妥当そうだ。
●大きなトピックと注意点
2026年3月期は売上高135.17億円(前期比+3.4%)の増収となったものの、営業利益17.91億円(同-23.6%)、経常利益18.21億円(同-23.0%)、当期純利益12.93億円(同-26.2%)と大幅減益。なお2025年3月期は投資有価証券売却益1.37億円を特別利益に計上していたため前期のROE・EPSが押し上げられており、2026年3月期の減益はその反動という一時要因も含まれる点には留意したい。
増収の主因はISP「ASAHIネット」のFTTH接続サービス契約数が前年同期末比+3.2%の51.4万IDまで拡大したことと、法人向け卸供給の「v6コネクト」がトラフィック増加(スポーツ中継のネット独占配信等)により+11.8%の増収となったこと。一方で減益要因としては、FTTH契約数増加に伴う回線仕入コストの増加に加え、前期から進めている基幹システム更改に伴う減価償却費・業務委託費の増加、原材料費高騰や賃金上昇の影響が重なった。会員獲得のためのプロモーション費用も増加しており、成長投資局面に入ったことがコスト面に表れている決算といえる。
教育支援サービス「manaba」は契約ID数76.1万ID(前年同期末比-0.9%)、全学導入校数86校(同-2校)と縮小が続いており、大規模開発投資(2025年3月期から2年計画)によるテコ入れの成果が今後表れるかが注目点。ADSL接続サービスは2026年1月末で提供終了しており、レガシー回線の整理は完了している。
業績
業績CAGR
| 【業績】 | 全期間 | 10年 | 5年 | 3年 |
| 株価 | +1.7%/11.7年 | +4.2%/10.0年 | -4.0%/5.0年 | +0.0%/3.0年 |
| 売上高 | +4.8%/25.0年 | +4.6%/9.0年 | +3.6%/4.0年 | - |
| 営業利益 | +3.4%/25.0年 | +8.8%/9.0年 | -0.6%/4.0年 | - |
| 営業利益率(平均) | 20.2%/25.0年 | 14.4%/9.0年 | 15.0%/4.0年 | - |
| EPS | +2.8%/12.0年 | +8.5%/9.0年 | -3.0%/4.0年 | - |
| BPS | +5.0%/11.0年 | +5.2%/9.0年 | +5.4%/4.0年 | - |
ROEレンジ/2015/01 〜 2026/08
| 【ROE】 | 最新値 | 最高 | 最低 | 中央値 |
| ROE | 10.02 | 13.02 | 7.21 | 11.56 |
インターネットサービスプロバイダーは、、かなりストック性もたかく業績は以下。
2002年からみて減収2004.2012年にありますがそれ以外はなく赤字もなく相当底堅い。
ただ毎年増益するほどでもなく、利益率など下がってきてる感もありいろいろ成熟化してるところはあるかもしれません。
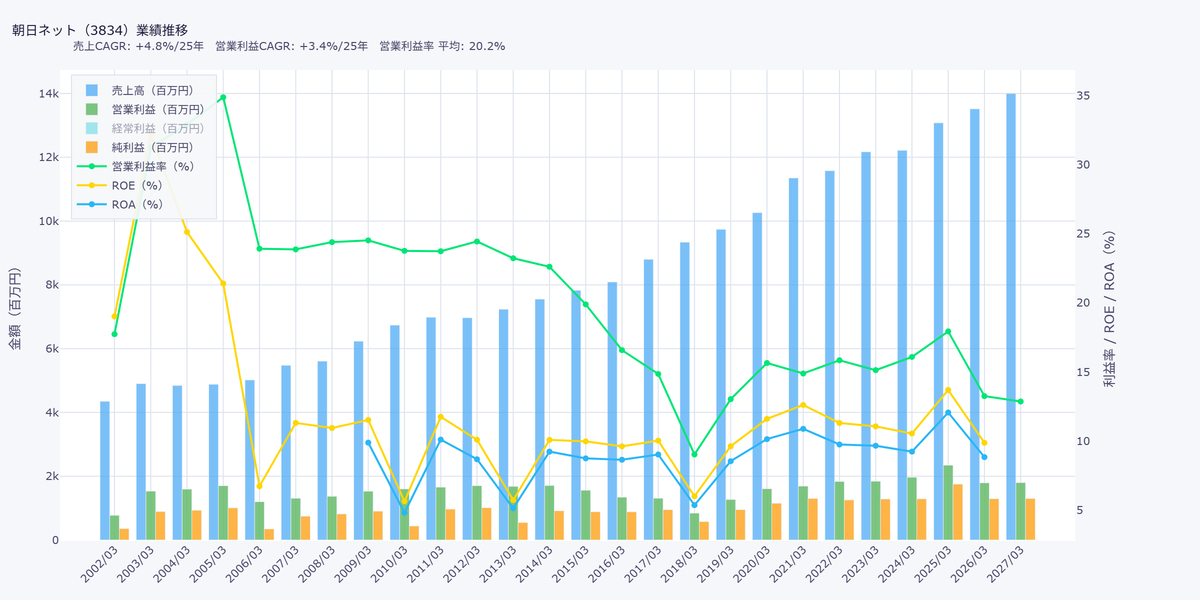
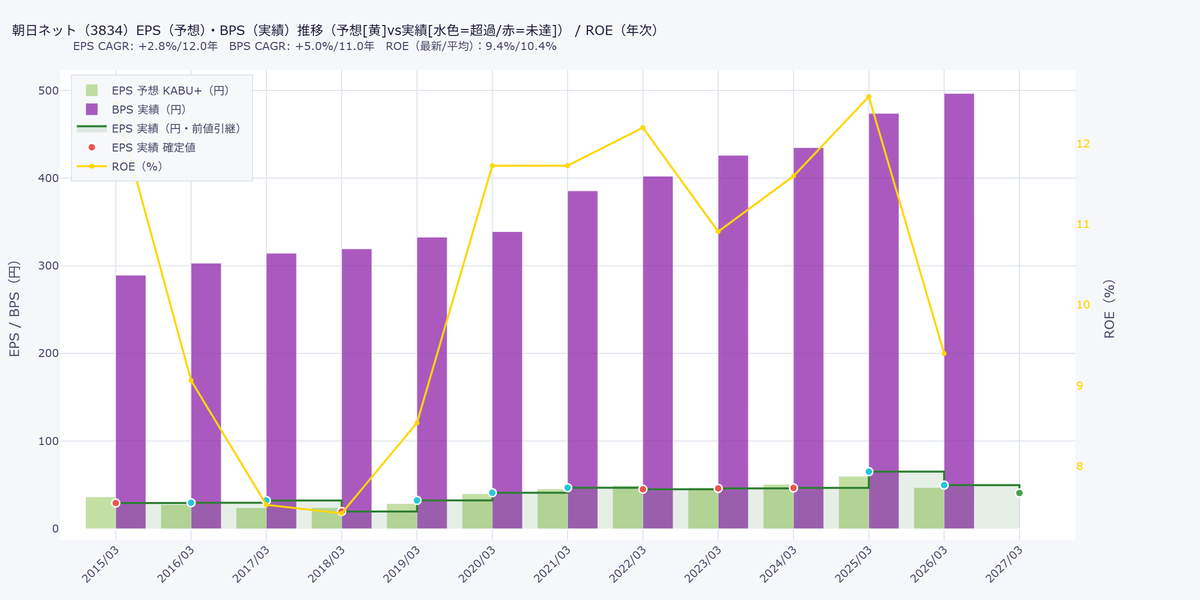
そのなかでBPSは右肩。ROEもだいたい10%前後ですね。傑出まではないけど底堅く
ほどほど優秀。
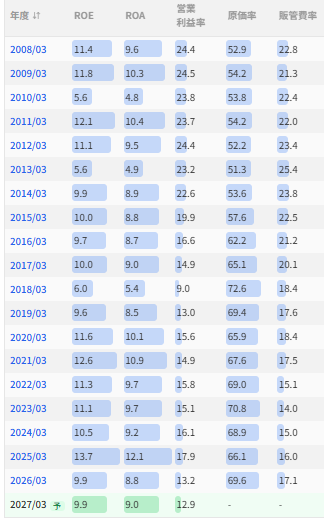
原価率など。
従業員。横ばいっぽいから近年微増。
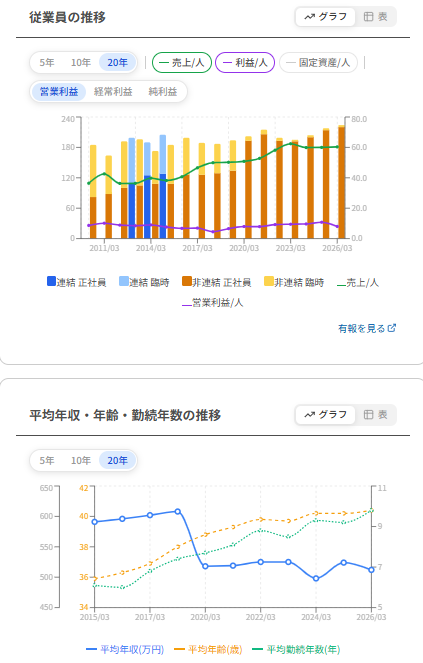
(IRBankから)
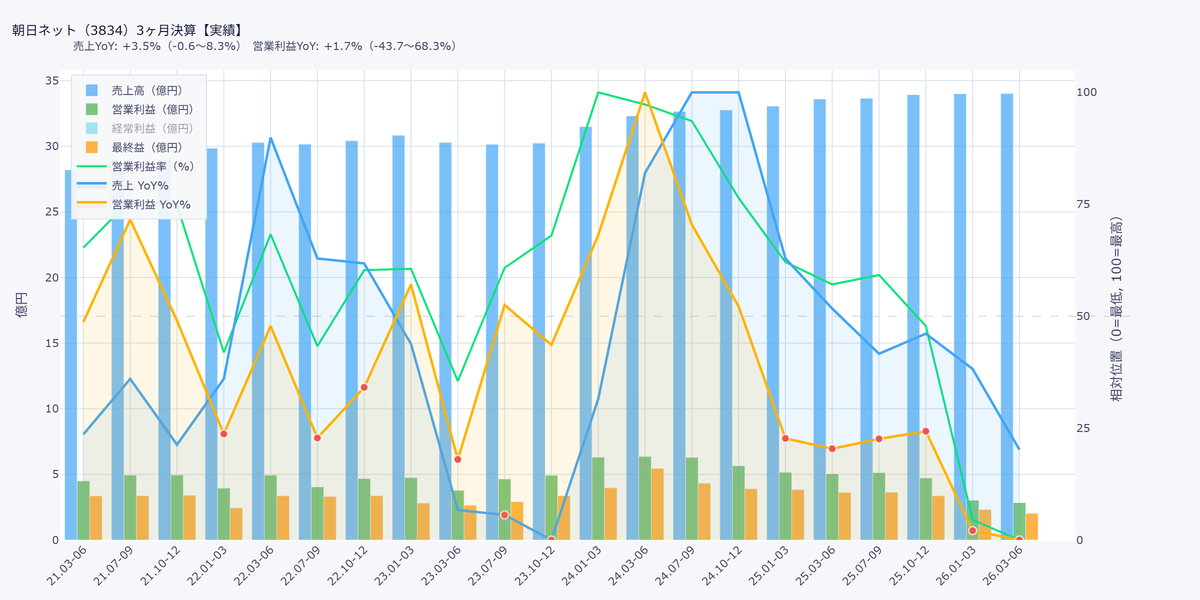
四半期。地味上げ感。1Qで、増収減益。かなりの減益ですが1Qだし。
通期では増収増益。
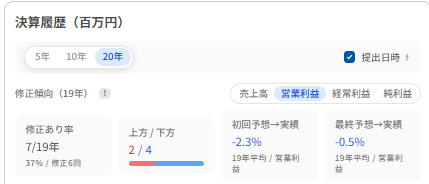
計画は弱気より強気で下振れ多いけど、差はほとんどなく基本正確。
故に増収増益も微増のなかで大きな上振れは期待しにくそう。
決算資料その他
決算説明会資料|IRライブラリ|株主・投資家情報|朝日ネット
前期通期。
本業堅調。

副業後退気味。

財務
財務サマリー
| 総資産 | 純資産 | 自己資本比率 | 有利子負債 |
| 145億 | 131億 | 90.30% | - |
| 総資産CAGR | 総資産CAGR | 純資産CAGR | 純資産CAGR |
| +2.8%/17.0年 | +2.5%/5.0年 | +3.1%/17.0年 | +3.7%/5.0年 |
中身見なくていい気がするBS推移。
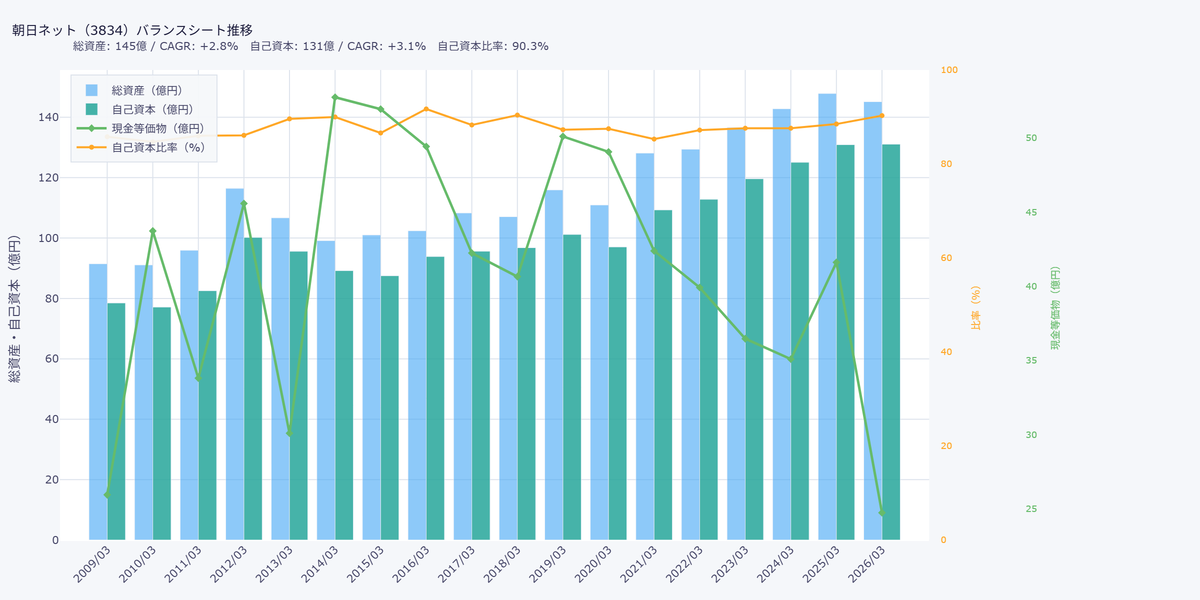
有形固定推移だけ。常に投資がいるタイプでもないけどソフトは定期的に投資してそうで、合わせて有形無形で固定65億程度は流動68億と同程度。基本的は設備に投資してじっくり堅実にストック収益を稼ぐタイプとはなりそう。

CF/還元
CF/還元サマリー
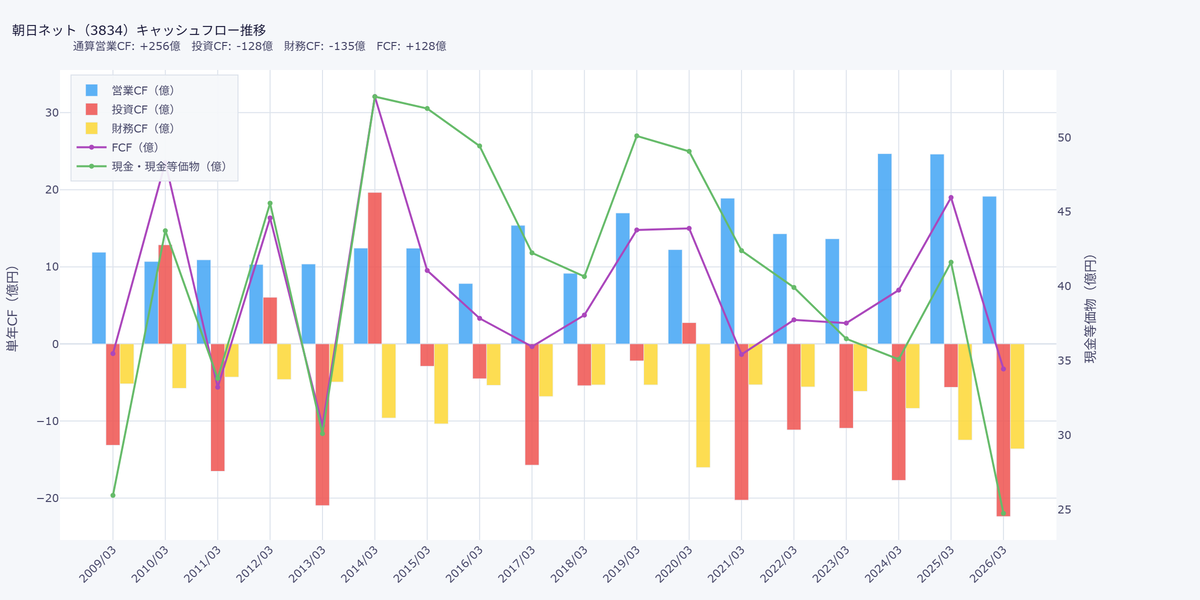
| 5年平均営業CF | 5年平均投資CF | 5年平均FCF | 5年平均財務CF | 5年平均PCFR |
| +19億 | -14億 | +6億 | -9億 | 33.3 |
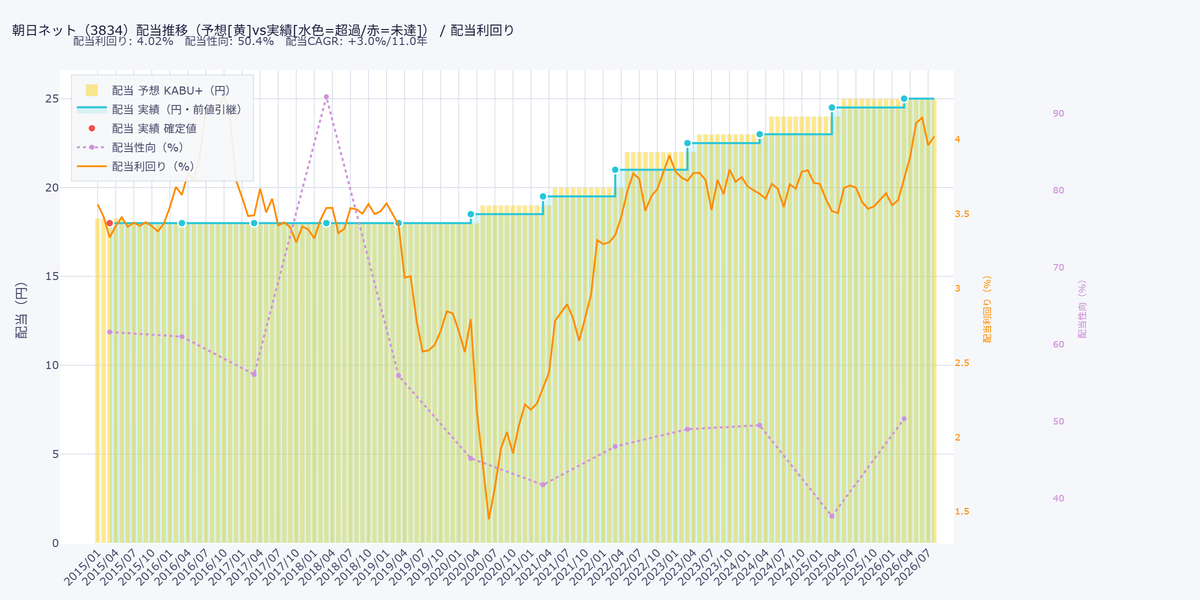
| 配当利回り | 平均配当利回り | 平均配当性向 | 配当CAGR | 配当CAGR |
| 4.02 | 3.36%/140ヶ月 | 53.9%/12年 | +3.0%/11.0年 | +4.5%/4.0年 |
FCFだいたいプラス。
配当以下。
配当性向50%目処で余裕見て自社株買いくらいでしょうか。
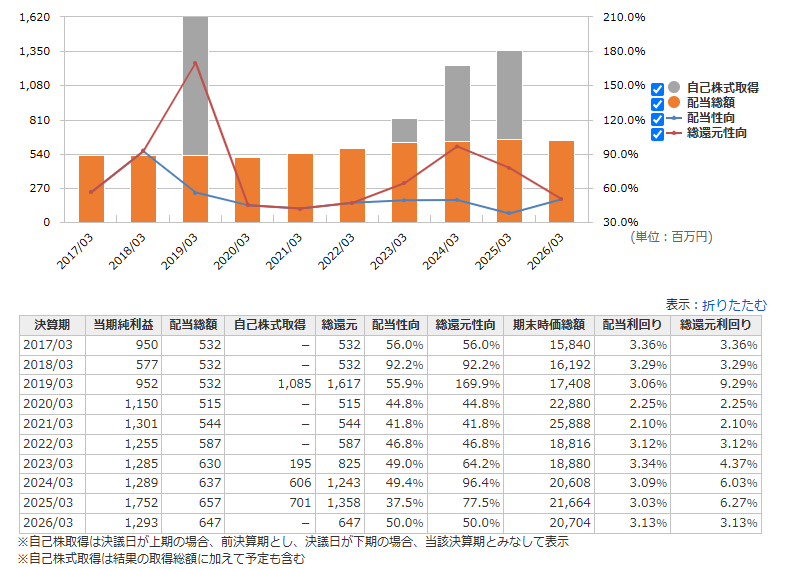
(銘柄スカウターから)
月足週足日足の値動き判断
月足であげてさげつつちょいあげ
週足であげから崩れ
日足でさげて反転感
確認。
評価・売買判断
テクニカル的には、年足。地味だが長期にあげてる感じではある。

その中で月足レベルで、2019-2022年くらいで急騰から急落でおおよそ行って来いの動きがあるが、2022年549以降は堅調な上昇トレンドとなりそうで、行って来いの調整を終えて平常運転の上昇トレンドとはいえそう。それで日足レベル目先726から856への急落ですが、2024年581は割らない感じでまだ月足レベルの上昇継続、586をみながら726こえの上昇継続を測る感じでしょうか。良くも悪くも穏当な方の狙いには思えるけど。
ファンダ的には、インターネットサービスプロバイダー。副業?の教育関連もあるけど規模も小さく後退傾向。全体では本業堅実でストック性も高く底堅い。成長は続いてるけど成長鈍化して成熟化してる向きはありそう。ただROEなどおちてもなくそこそこ高い10%前後で、財務もド健全、CFも安定で良くも悪くも底堅い安定企業。堅実がモットーで上振れなどは期待し難そうだから良くも悪くも。
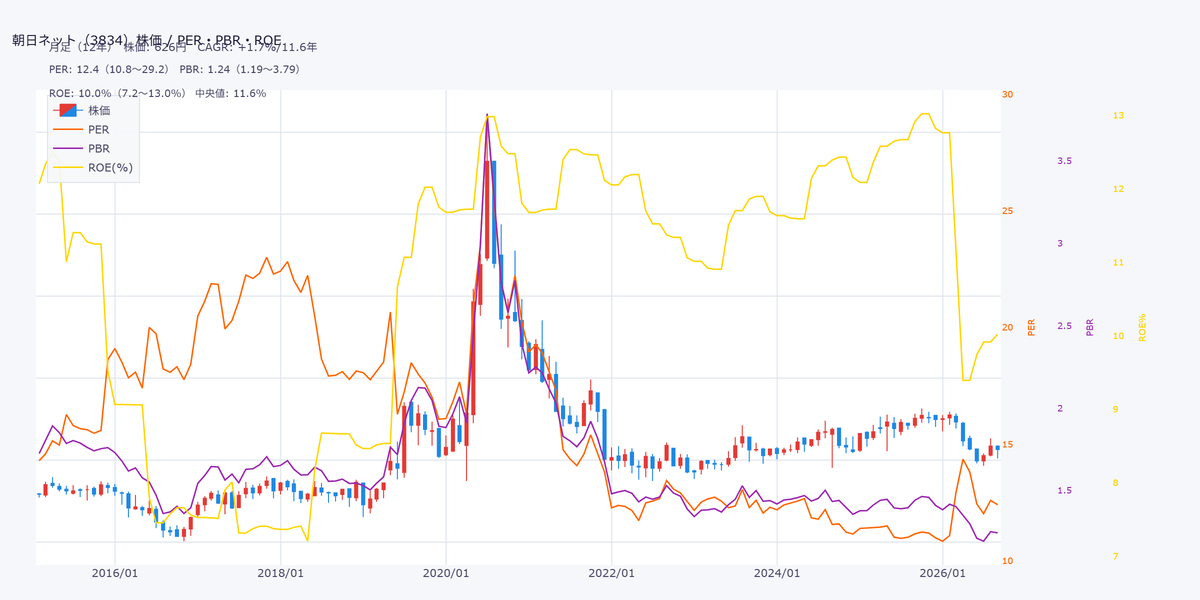
評価。(2015-)
| 【評価】 | 最新値 | 最高 | 最低 | 中央値 |
| 株価 | 626 | 1329 | 414 | 608 |
| PER | 12.41 | 29.16 | 10.84 | 15.61 |
| PBR | 1.24 | 3.79 | 1.19 | 1.55 |
| 配当利回り | 4.02 | 4.31 | 1.45 | 3.53 |
ほどほど優秀な底堅い企業がPER12程度をどうみるか。
近年の市場環境だとこの手の企業の多くは、このへんのPER近辺に置かれてそうで、その意味でフェアバリューとみてるのが妥当そうな。その意味で業績も底堅く上振れ期待はしにくくなかで株価上振れするか?みたいな視点だと厳しいかもしれませんが、フェアバリューとみると、長期に業績なりに株高してなんならわりと朝日ネットとしては低PERなので、会社の堅調さと底堅さを信じて底堅い投資を狙うとかはできるかもしれません。
日記とか雑記とか
本日もとくにない。
補足と参考URL
投資関連で日々比較や分析したり、思ったこと感じたことを書いていく日記です。 あくまでもあとから見なおして俺って馬鹿じゃんと問題認知確認するためにやりましょうという課題ですので、ここに書いてあることを真に受けて損しても知りません。
記事はClaude作成自作DBとEXCELで出力しています。データ元はだいたいKABU+と J-Quantsを使っています。
参考URL
KABU+:https://kabu.plus/
J-Quants:https://jpx-jquants.com/ja
銘柄スカウター:https://monex.ifis.co.jp/index.php?action=tp2&sa=report_zaimu&bcode=3834
株探:http://kabutan.jp/stock/?code=3834
IRBANK:https://irbank.net/3834
記事を気に入ってくださった方は↓をクリックしてくれると嬉しいです。

用語解説(用語解説(日記:銘柄分析記事2026/3/23以後))
この記事の表とデータとグラフは以下のツールで作成しました。
投げ銭。この記事やブログが役に立ったとかあったら投げてくれると嬉しいです。codocのアカウント登録とログインが必要でクレジット支払いコンビニ決済ができます。
※有料部分の中身はありません。
