
基本データと取り上げた理由
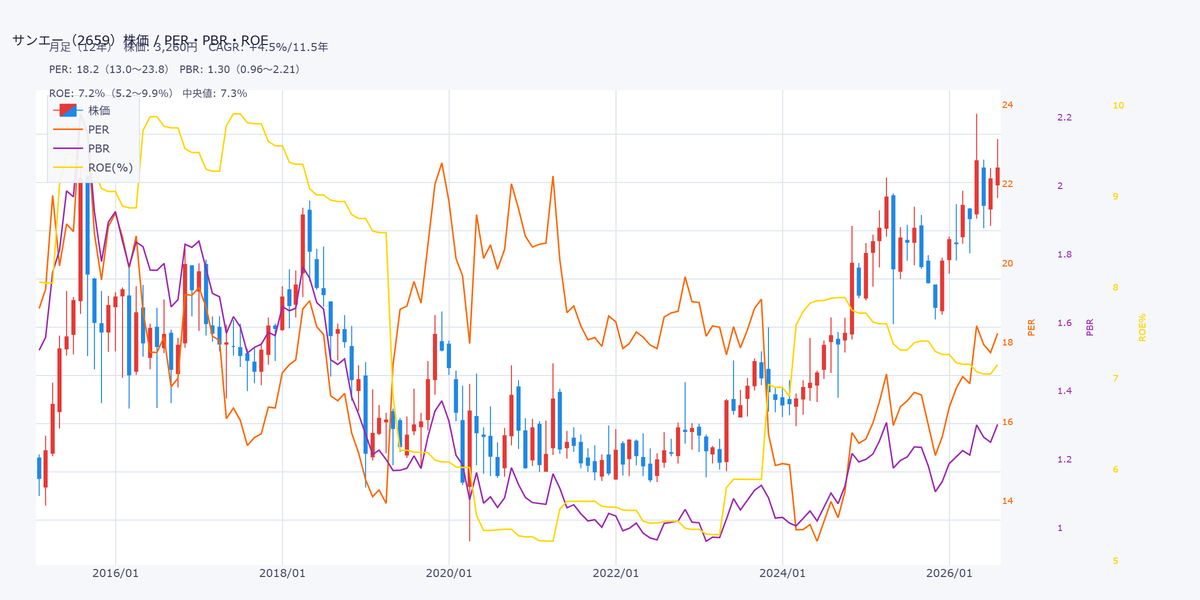
月足か週足株価チャートみての感想:人々は、長く押されてたのをとうとう押し返しずっと攻勢に出続けている。
超概要
| コード | 企業名 | 市場/業種 | 時価総額(億) | 株価 |
| 2659 | サンエー | 東証PR/小売 | 2085 | 3260 |
| PER | PBR | 売上CAGR | BPSCAGR | 平均ROE2015- |
| 18.23 | 1.3 | +4.2%/27年 | +6.2%/11年 | 7.4% |
| 総合スコア | 成長性スコア | 収益性スコア | バリュースコア | 配当スコア |
| 59.0 | 53.3 | 65.7 | 58.3 | 57.1 |
抽出テーマとチョイス意図:新IRBankのスクリーニングで連続増配10年以上かつ一株あたり配当成長率15%以上のもの(対象59銘柄)から気になったものをチョイスして分析比較します。長期に安定増配しているものを拾う意図。
主題ざっくり印象:あげ
データ抽出日: 2026年7月11日
概要と生成AIまとめ
沖縄の小売チェーン。
自前とフランチャイズで外食家電店ドラッグストアスーパー専門店等々でかなりいろいろやってて沖縄の総合小売感あります。
セグメントとか。利益比率。まあCVSもローソンのフランチャイズみたいでまとめて小売とみてていいかも。
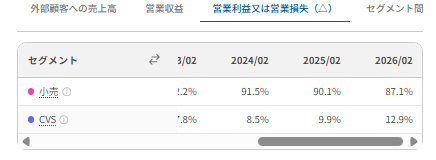
(IRBankから)
・生成AIまとめ
●事業概要
沖縄県を地盤とする総合小売の最大手で、沖縄の流通業でトップに立つ企業。1950年に宮古島で創業した雑貨店を前身とし、車社会化を先読みした郊外・ドミナント出店で県内に地歩を築いてきた。事業は、食料品・衣料品・家電・日用雑貨を扱う総合スーパー(GMS)を核に、広域型・近隣型のショッピングセンター、小型食品スーパー「食品館(V21)」を連動させる独自のドミナント戦略が特徴。単独では単一セグメント(小売業)だが、業態は幅広く、自社のスーパー・衣料館に加え、本土企業とのフランチャイズ・ライセンス提携で「マツモトキヨシ」「エディオン」「無印良品」「アカチャンホンポ」「大阪王将」「和風亭」などを県内展開する。子会社にはコンビニをエリアフランチャイズ運営するローソン沖縄、パルコとの合弁で大型商業施設「浦添西海岸PARCO CITY」を運営するサンエーパルコ、物流を担うサンエー運輸などがある。店舗は沖縄本島・宮古島・石垣島に集中。決算期は2月末。近い上場企業は、地方地盤の総合小売という点でイズミ(8273)やアークランズ、地域ドミナントのスーパー各社(ハローズ(2742)、ヤオコー(8279)等)。
●競争優位性(格付け★4/5)
沖縄という独立した島嶼マーケットで、県民の生活に深く根を張ったドミナントを築いている点が最大の堀。GMS・SC・小型食品館を面で連動させ、そこに本土有力チェーンのFC・ライセンスを束ねる「総合力」で、生活のあらゆる購買を県内で受け止める構造を作っている。離島県ゆえに本土大手が単純なコスト勝負で攻めにくく、自前の流通センター・物流網を持つことが参入障壁と効率性の両方に効いている。財務は自己資本比率7割超・実質無借金と、小売業としては極めて健全で、安定した営業キャッシュフローと着実な蓄財を続けてきた。人口増と観光需要という、全国的には希少な追い風のある地域基盤も強み。長期にわたり赤字を出さず増収と増配を重ねてきた質の高い地域小売として、堀の広さと財務の堅牢さで高めの評価。一方、ROEは7%前後と、財務が健全すぎる(資本を厚く抱える)ぶん資本効率は突出せず、成長率も小売らしく緩やかなため、質は高いが「高成長・高収益」型ではない点を踏まえて★4。
●大きなトピックと注意点
最大の特性は、業績が沖縄経済に強く連動すること。観光(インバウンド・国内客)の回復や人口動態が売上を左右し、近年はクルーズ船寄港や航空路線の回復といった観光の戻りが追い風になった一方、県の家電買い替えキャンペーンの反動減のように、地域の政策・イベントで数字が振れる面もある。裏を返せば、沖縄一極集中ゆえに全国分散が効かず、県経済や観光の変調、本土大手(イオン琉球など)との競合激化はリスク要因。事業面では、新たな物流センターの稼働や店舗改装といった生産性向上・事業拡大への投資を進める局面にあり、稼働前の採用先行などでコストが先行する時期がある点、人件費・物流費の上昇をどう粗利でカバーするかが当面のテーマ。加えて、任天堂売場の増床やアプリ販促、県産品強化など、地域密着ならではの集客施策を積み重ねている。株主還元では連続増配を続けており、還元姿勢は明確な一方、今後の運営・投資コストの上昇を見据えて配当を慎重に決める姿勢も示している。
業績
業績CAGR
| 【業績】 | 全期間 | 10年 | 5年 | 3年 |
| 株価 | +4.4%/11.6年 | +3.0%/10.0年 | +10.0%/5.0年 | +9.9%/3.0年 |
| 売上高 | +4.2%/27年 | +3.7%/9年 | +4.8%/4年 | +4.2%/2年 |
| 営業利益 | +5.1%/27年 | +1.7%/9年 | +11.9%/4年 | +1.8%/2年 |
| 営業利益率(平均) | 6.6%/28年 | 6.3%/10年 | 6.7%/5年 | 7.0%/3年 |
| EPS | +3.2%/12年 | +0.7%/9年 | +8.9%/4年 | -3.6%/2年 |
| BPS | +6.2%/11年 | +5.5%/9年 | +4.9%/4年 | +4.9%/2年 |
ROEレンジ/2015/01 ? 2026/07
| 【ROE】 | 最新値 | 最高 | 最低 | 中央値 |
| ROE | 7.15 | 9.91 | 5.21 | 7.31 |
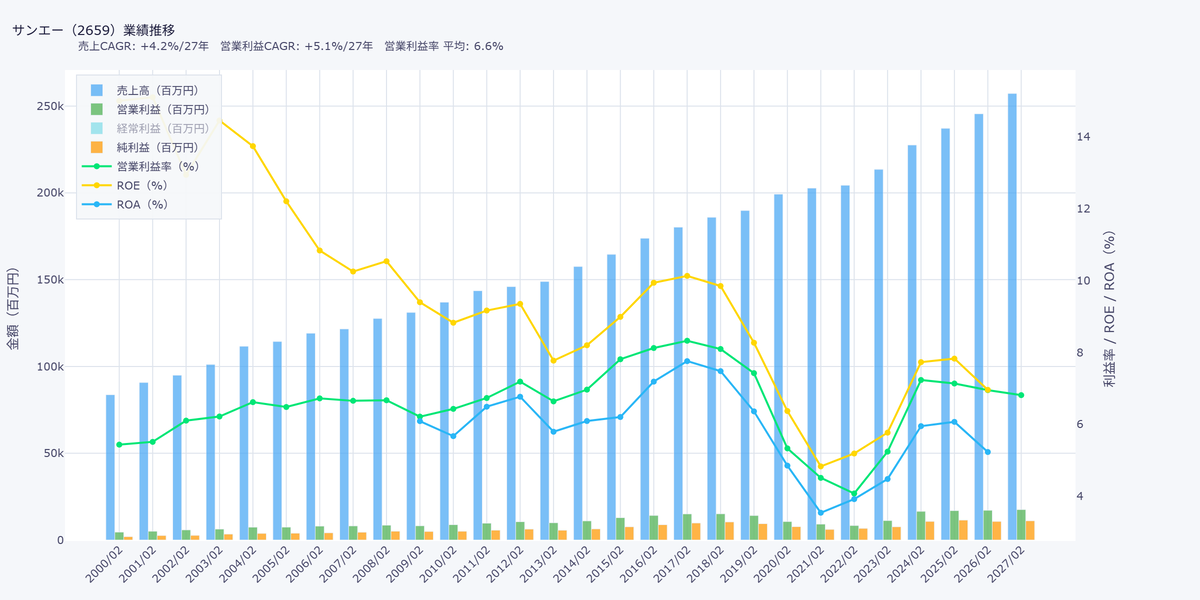
2000年からみて減収なし。赤字もないですね。非常に底堅いとなりそう。
一方で利益率はレンジでROEも長期には落としてきてる感じ。利益率は小売とみると比較高く、ROEも最近は二桁は出ないも低いという感じでもないですね。
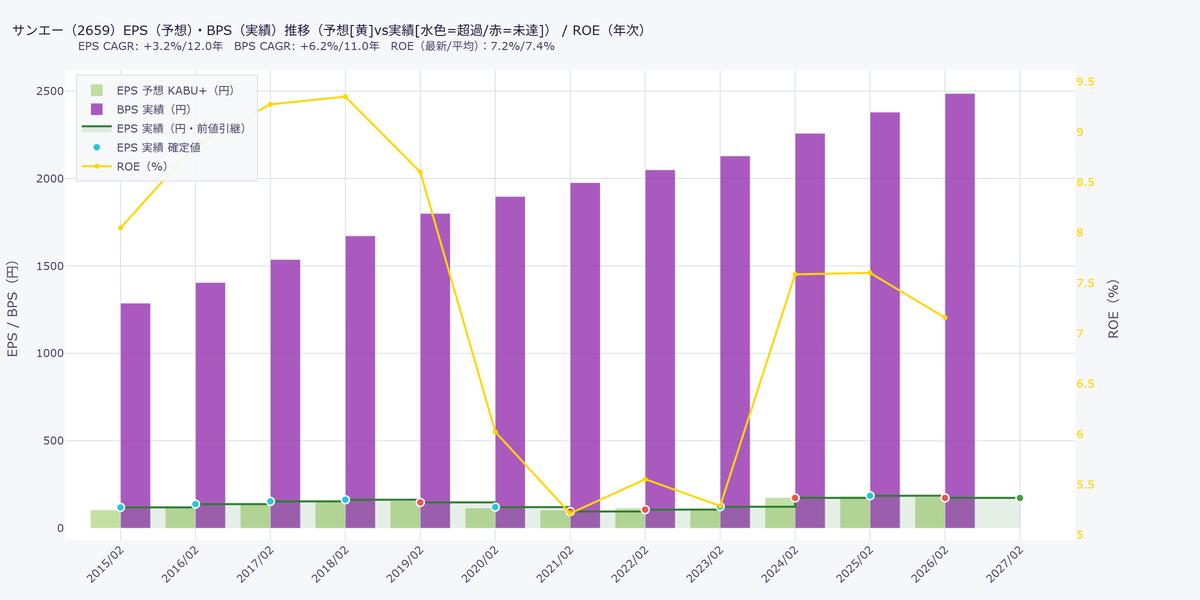
BPS右肩。長期に5%前後みとくとそれっぽい。
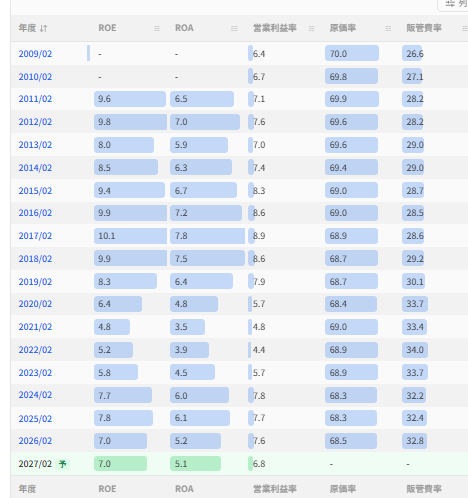
原価率など。基本長期のレンジでしょうか。ROAあたり2018年以前くらいよりは水準低いので収益性は若干落ちてる面はありそうですが2021.2022あたりをコロナのせいの後退とみるとやっぱり底堅いですね。
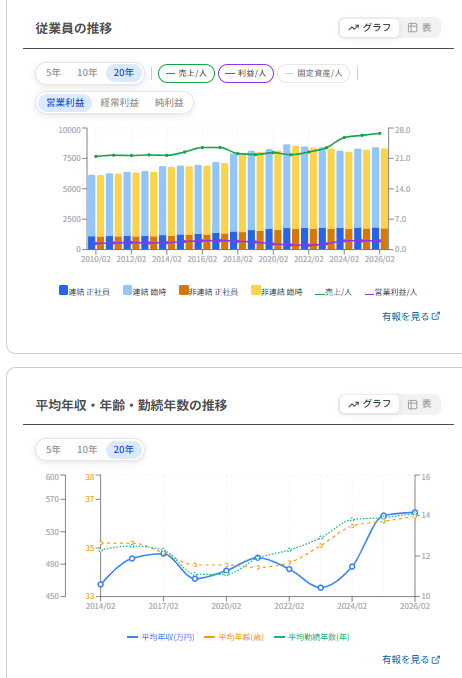
従業員長期に地味増員か横ばい。地味に一人あたりの売上上げてて合わせると増収できてる感じですね。一人あたり利益は足踏み感強く、やはり人を採れることが大事となりそう。
(IRBankから)
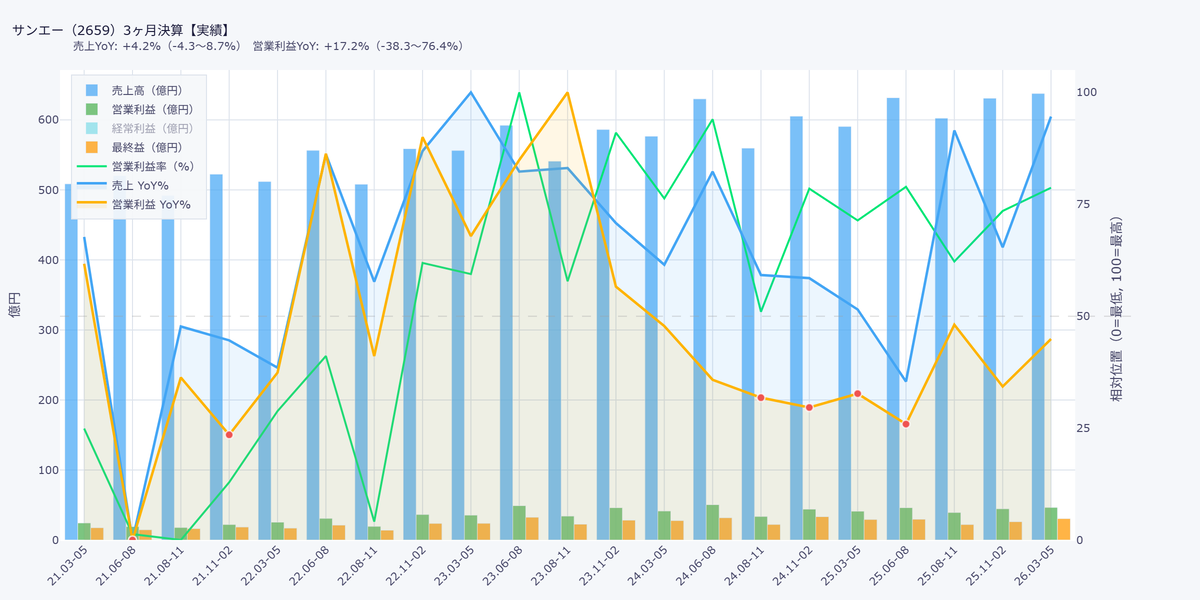
足踏みか微増感。毎年増収は上記のとおり。
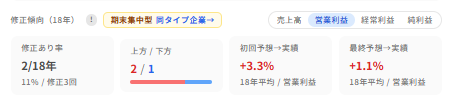
修正も少なく安定的ですね。18年で修正二回で、利益で3%くらいのブレ程度だし。
決算資料その他
前期末。
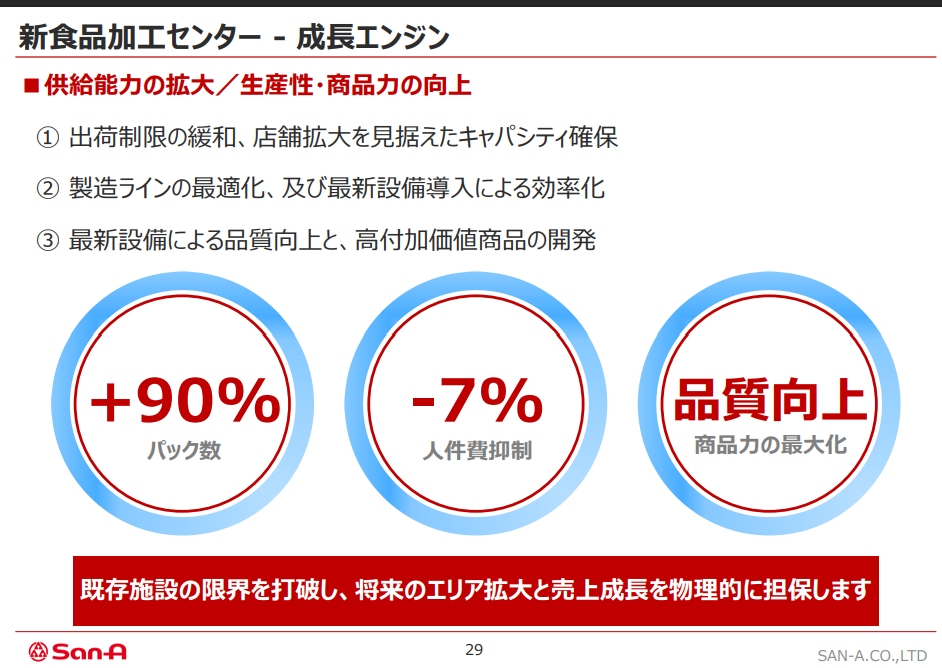
沖縄専業で沖縄情報多いな感ありますがこれが大きめのトピックでしょうか。
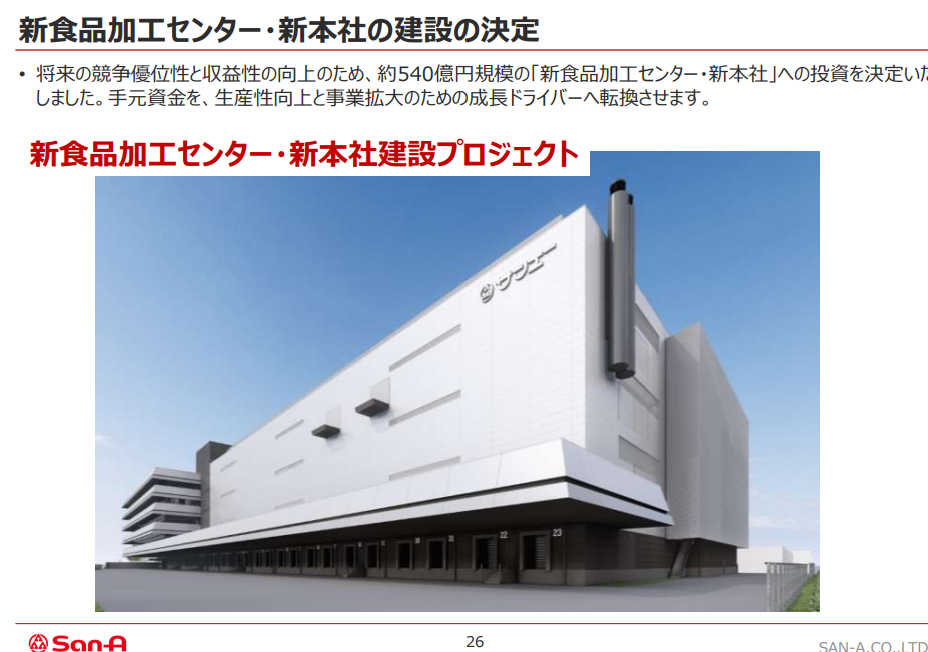
結構な進歩を見込んでそう。
財務
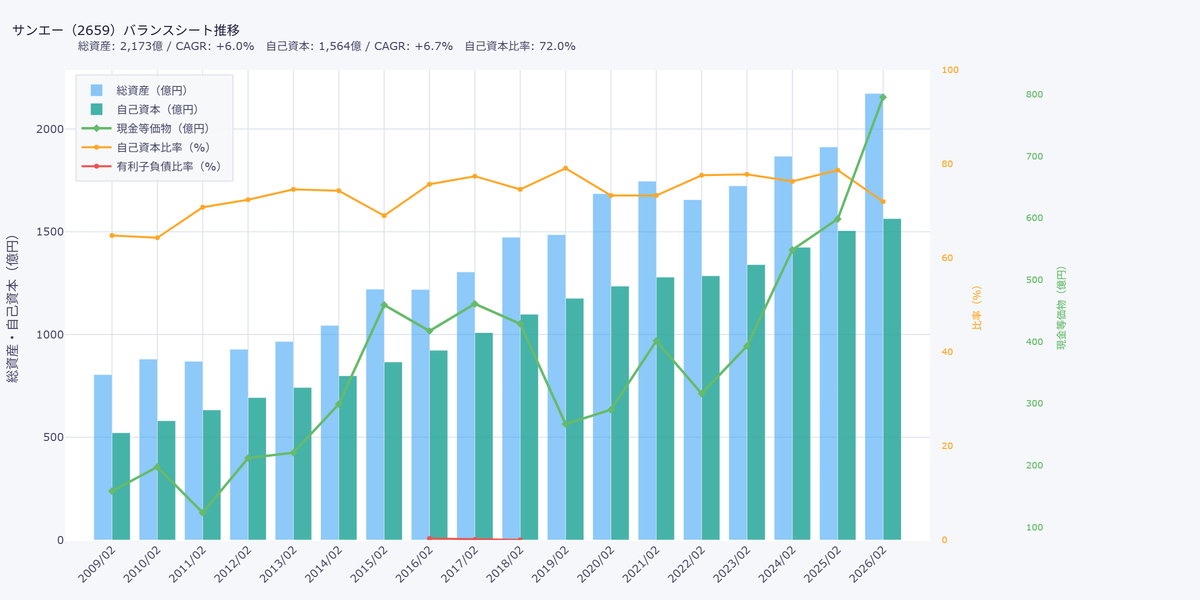
財務サマリー
| 総資産 | 純資産 | 自己資本比率 | 有利子負債 |
| 2,173億 | 1,564億 | 72.00% | 0億 |
| 総資産CAGR | 総資産CAGR | 純資産CAGR | 純資産CAGR |
| +6.0%/17.0年 | +4.5%/5.0年 | +6.7%/17.0年 | +4.1%/5.0年 |
有利子負債もなく自己資本比率も高め。
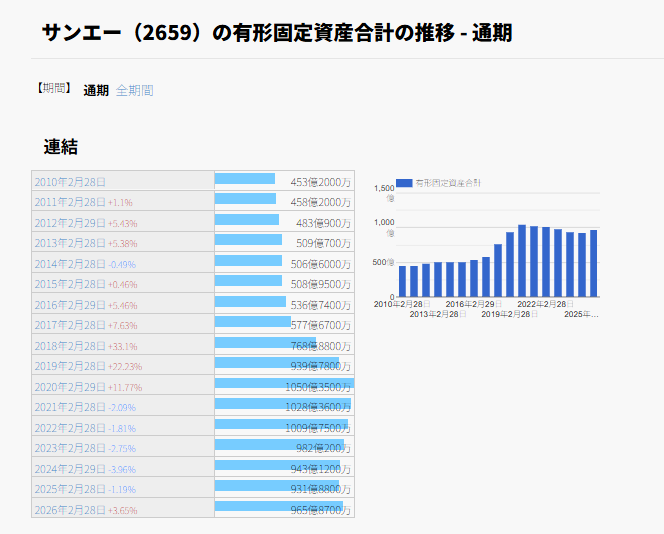
有形固定推移だけ。近年は投資を抑えめにしてたとなりそうで、その中で上記の本社の食品加工センターは500億円越えの投資でめっぽう大型投資をこれから突っ込んでくると。稼働は2028/9予定みたいですね。手持ち現金800億ほどあるので借りないで投資してくるかもしれませんね。
CF/還元
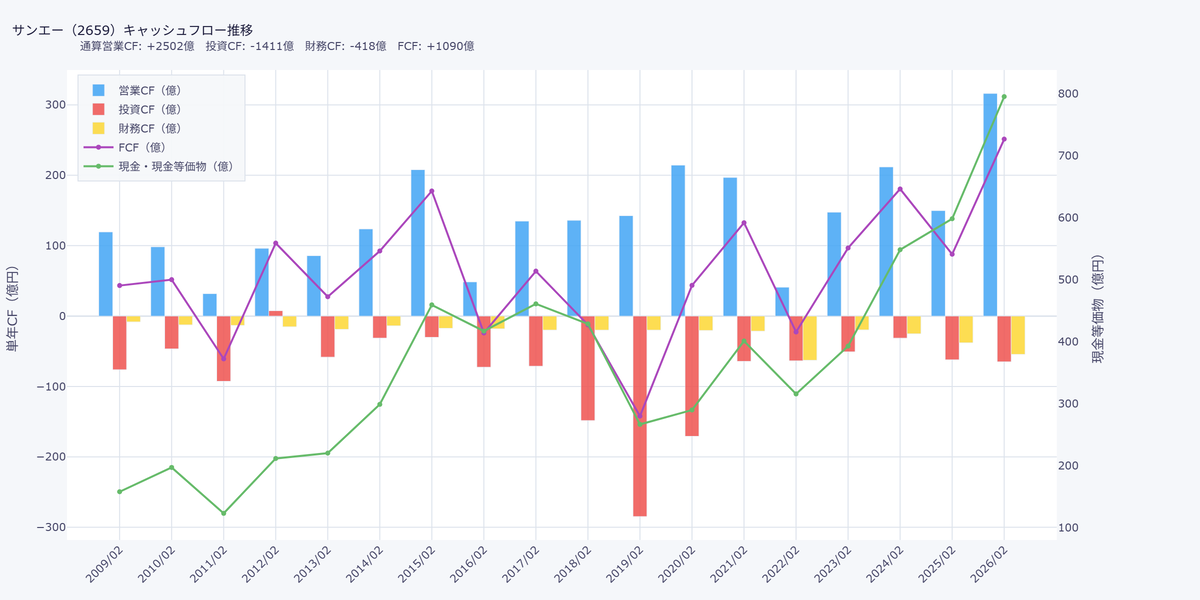
CF/還元サマリー
| 5年平均営業CF | 5年平均投資CF | 5年平均FCF | 5年平均財務CF | 5年平均PCFR |
| +173億 | -54億 | +119億 | -40億 | 17.5 |
| 配当利回り | 平均配当利回り | 平均配当性向 | 配当CAGR | 配当CAGR |
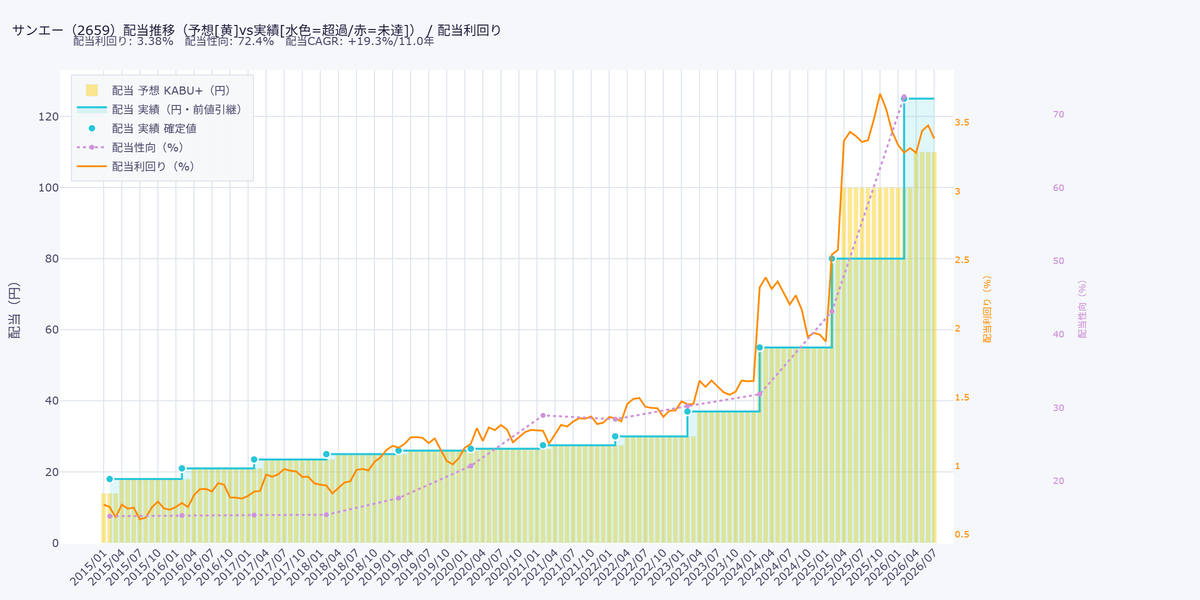
| 3.38 | 1.48%/139ヶ月 | 28.0%/12年 | +19.3%/11年 | +42.9%/4年 |
営業CF安定的でだいたいFCFでてて安定的。今期で上記の大型投資入ることになりそうです。
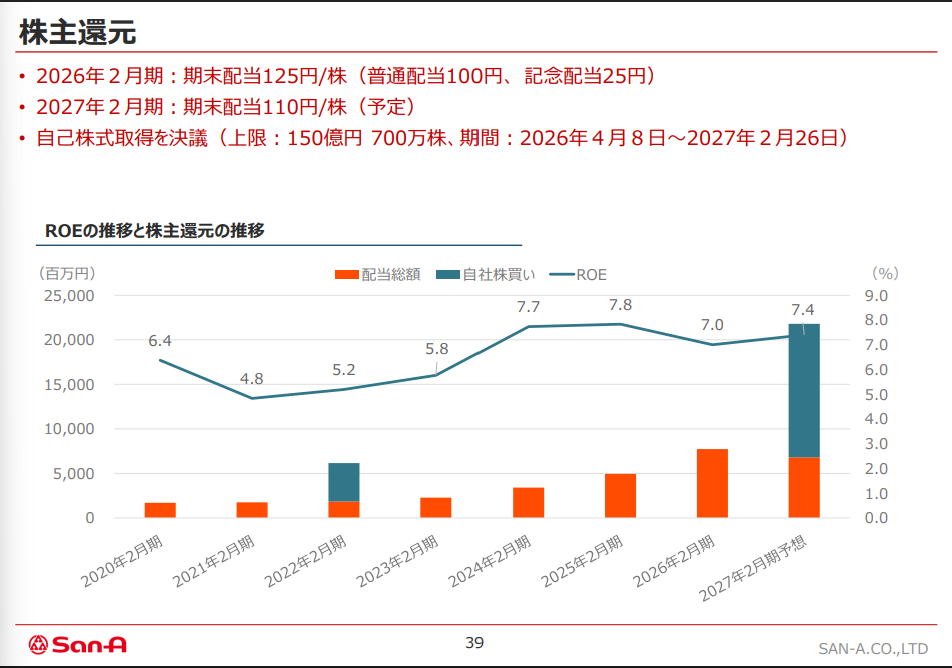
増配傾向。配当政策では特に定量基準を示してなさそう。
基準ないけど増配傾向でたまに自社株買い。
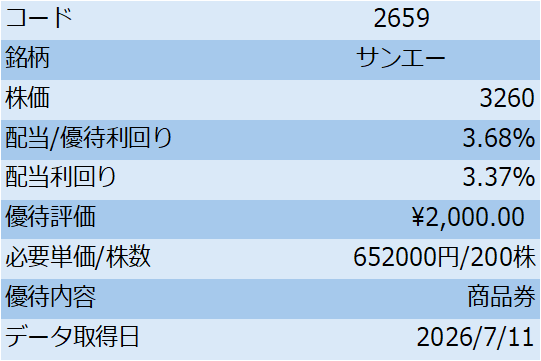
優待あり。自社商品ですが圏外は三井住友VJAギフトも選べるみたい。額面評価。
月足週足日足の値動き判断
月足でさげてもりかえしあげ
週足であげ
日足であげてもみあい
確認。
評価・売買判断
テクニカル的には、年足。長期にドローダウンもこなしながら上昇。過去は長めの調整をこなしてからぐっと伸びてを繰り返してる感じで、目先は2015-2022年くらいの調整をすましての上昇局面だとは。
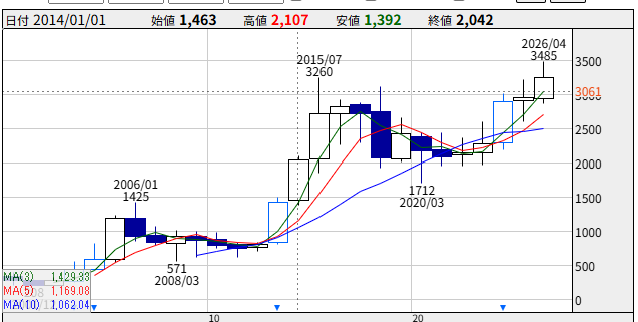
ということで月足で順調で週足あたりでも同様なので週足2025年安値2632とか日足5月安値3010あたりを見ながら3380.3485とかを越えていくなら年足上昇継続となるのでそのへんの展開になるのをお祈りとかでしょうか。
ファンダ的には、沖縄ドミナントな総合小売。長期に減収も赤字なく成長で非常に底堅い。堅実な小売を体現する感はある。その中で目先大型投資を進めて沖縄での盤石な地位をさらに固めに来てる感はありでこの投資をどうみるか。固定資産を一気に1.5倍にする規模となりそうで、稼働もまだ先もありどうみるか。
配当も堅調ですが、これから投資も入り配当政策で定量基準も示してなく近年はわりと高配当性向まできてるとかであまり連続増配続くとは期待しないほうがいいかも。減配はないようですが、あっても不思議じゃない条件にもなってきてるようにも見えます。財務はいいので大丈夫な可能性のほうが高いとは思いますが。
評価。(2015-)
| 【評価】 | 最新値 | 最高 | 最低 | 中央値 |
| 株価 | 3260 | 3290 | 1958 | 2425 |
| PER | 18.23 | 23.77 | 12.98 | 18.14 |
| PBR | 1.3 | 2.21 | 0.96 | 1.21 |
| 配当利回り | 3.38 | 3.71 | 0.61 | 1.26 |
わりと小売で高めな評価ではないかと。スーパーあたりかなり順調でもPER10近くにつけられるケースも散見される中で、、PER18ほどはわりと高評価だと認識で見てたほうが。いうて地場のローカル小売で低く評価されうるようには思えますが、2015年以降の実績としては上も下もの定位置というかフェアバリューですかね。
底堅く、インカムもほどほどなので大型投資が効果出ることをお祈りしながら優待もらいながら待つはありかもしれませんが、安くもないし食品加工センター稼働はもうしばらく先なんですけど。
日記とか雑記とか
決算期になってきてる。主に1Qであまり動く理由にならないことがおおめ。通常運転。
補足と参考URL
投資関連で日々比較や分析したり、思ったこと感じたことを書いていく日記です。 あくまでもあとから見なおして俺って馬鹿じゃんと問題認知確認するためにやりましょうという課題ですので、ここに書いてあることを真に受けて損しても知りません。
記事はClaude作成自作DBとEXCELで出力しています。データ元はだいたいKABU+と J-Quantsを使っています。
参考URL
KABU+:https://kabu.plus/
J-Quants:https://jpx-jquants.com/ja
銘柄スカウター:https://monex.ifis.co.jp/index.php?action=tp2&sa=report_zaimu&bcode=2659
株探:http://kabutan.jp/stock/?code=2659
IRBANK:https://irbank.net/2659
記事を気に入ってくださった方は↓をクリックしてくれると嬉しいです。

用語解説(用語解説(日記:銘柄分析記事2026/3/23以後))
この記事の表とデータとグラフは以下のツールで作成しました。
投げ銭。この記事やブログが役に立ったとかあったら投げてくれると嬉しいです。codocのアカウント登録とログインが必要でクレジット支払いコンビニ決済ができます。
※有料部分の中身はありません。
