
基本データと取り上げた理由
月足か週足株価チャートみての感想:人々は定職にもつかずずっとふらふらし続けている。
超概要
| コード | 企業名 | 市場/業種 | 時価総額(億) | 株価 |
| 9767 | 日建工学 | 東証ST/サービス | 26 | 1397 |
| PER | PBR | 売上CAGR | BPSCAGR | 平均ROE2015- |
| 9.58 | 0.56 | -1.4%/27年 | +6.9%/11年 | 8.1% |
| 総合スコア | 成長性スコア | 収益性スコア | バリュースコア | 配当スコア |
| 51.1 | 24.4 | 59.9 | 96.7 | 47.5 |
抽出テーマとチョイス意図:自作DBで2026/5/20に時価総額とFCF及び営業CFの5年累計が上回るもの(対象72銘柄)からきになったものをチョイスして分析比較します。ちゃんと営業CFFCFがでててそのわりに時価総額が低いものを拾う意図。
主題ざっくり印象:シクリカル蓄財
データ抽出日: 2026年5月29日
概要と生成AIまとめ
消波ブロック・護岸製品。
一部。雰囲気で。

セグメント。販売とレンタル。

ざっくりとセグメントとか。
・生成AIまとめ
●事業概要 ・消波根固ブロックの製造用鋼製型枠の型枠貸与事業と、協力工場で製造した護岸ブロック等のコンクリート二次製品・自然石製品・土木シート製品等の製品販売事業を主軸とするコンクリート二次製品メーカー。消波ブロック(テトラポッドのような海岸・河川の護岸用構造物)の製造型枠を建設業者に貸し出す「型枠貸与事業」が独自のビジネスモデルで、製品を自前で製造するのではなく、協力工場(現場近くの地場建設業者)が型枠を借りて製品を製造する仕組みが参入障壁の一つ。売上のほぼ全てが土木建設業者向けで、公共工事(防災・河川改修・海岸保全等)に大きく依存する。 ・主なセグメント:型枠貸与事業/製品販売事業 ・事業モデルが似ている著名上場企業:日本コンクリート工業(5269)、東洋建設(1890) Kabutan
●競争優位性 ・格付け ★★☆☆☆(2/5) ・理由:ROE平均8.1%・BPS CAGR+6.9%/11年の蓄財ペースは安定しているが、ROEのレンジが▲10%〜+27.86%と非常に広く、シクリカル性が強い。直近ROE6.08%は中央値5.88%とほぼ同水準で特段改善傾向は見えない。売上CAGR27年▲1.4%と長期では減収傾向で、公共工事の発注量・災害復旧需要に業績が左右される典型的なシクリカル銘柄。型枠貸与という独自モデルと全国の協力工場網は参入障壁として機能しているが、規模が小さく(総資産64億・時価総額26億)業界での交渉力は限定的。自己資本比率77.5%・有利子負債2億と財務は極めて健全。
●大きなトピックと注意点 ・時価総額26億に対してFCF5年累計+10億(5年平均+2億)・営業CF5年累計+25億と、スクリーニング条件をギリギリ満たす水準。時価総額がきわめて小さいため流動性リスクは高く、個人投資家でも売買で株価を動かしうる超小型株であることは留意が必要。 ・近年は直近2年の売上CAGR+10.2%・営業利益CAGR+20.7%と業績が加速しており、「シクリカル蓄財」というよりはシクリカルが好転局面にある印象。ただし直近2025年3月期は売上▲10.9%と反落しており、好転が一時的であった可能性も。 ・評価面では現在PBR0.56倍はヒストリカル最低値(0.54倍)に近く、バリュースコア96.7は非常に高水準。PER9.58倍は中央値(10.85倍)をやや下回り、PBR・PER両面で割安感は一定あるが、低評価の定着期間が長く「シクリカル蓄財」の名のとおり待ちが長くなる可能性がある。 ・配当はここ4年でCAGRゼロと増配が止まっており、配当利回り2.01%は過去レンジの中間程度。還元意欲は限定的。買収防衛策を継続採用しており、企業統治の観点では保守的な経営姿勢が続いている点は注意。
業績
業績CAGR
| 【業績】 | 全期間 | 10年 | 5年 | 3年 |
| 株価 | -2.3%/11.4年 | -1.2%/10.0年 | -6.1%/5.0年 | -8.5%/3.0年 |
| 売上高 | -1.4%/27年 | -2.9%/9年 | +1.8%/4年 | +10.2%/2年 |
| 営業利益 | -0.6%/27年 | - | +9.4%/4年 | +20.7%/2年 |
| 営業利益率(平均) | 1.3%/28年 | 4.9%/10年 | 5.9%/5年 | 6.5%/3年 |
| EPS | +20.6%/12年 | - | +5.1%/4年 | +9.9%/2年 |
| BPS | +6.9%/11年 | +8.5%/9年 | +6.8%/4年 | +7.0%/2年 |
ROEレンジ/2015/01 〜 2026/05
| 【ROE】 | 最新値 | 最高 | 最低 | 中央値 |
| ROE | 6.08 | 27.86 | -10.04 | 5.88 |
長期に成長感ない推移。
それで、2002-2005、2009-2012、2018で営業赤字。純損失も似たよなもんで、厳し目なときには順当に赤字がでてそうで、大きくは建設関連にはなりそうだけど、目先は建設好調で恩恵もありそうな雰囲気ですが、2013-20201あたりの方が売上出てますし目先は絶好調かというとそうでもなく。
一応近年は堅調ですがそれだけ感も。

ではあるけど、2020年以降くらいはBPSくらいは右肩。ROEは2021-2022年以外は基本一桁水準。

原価率など。近年は原価率低減傾向は見れますし一定の利益率向上もありそうで結構堅調。2006-2020年あたりは低ROEでもありこのへんを再現するか?が焦点というか近年の好調が不可逆か?みたいな視点ですかね。

従業員。2018年に増員して以降リストラ感。一人あたりとかでも近年は利益などは安定してきてますね。
これとなりそう。
日建工学(9767)、海洋開発資材メーカーの三省水工を子会社化|M&Aニュース|日本M&Aセンター
全国の漁港、港湾整備事業における消波根固ブロックの開発を手掛けるということで、同業となりそうで、それを取り込み合理化して利益が出るようになったとはみれそう。

(IRBankから)
通期出て増収増益で、計画も増収増益で順調そうですが四半期では以下くらいで、あまり安定性がなく環境に吹かれるままというかシクリカルという印象。
過去計画もあまり当てにならなく上振れも下振れも。どちらかといえば強気な感じですがそもそも正確な予測が難しそうな印象。

決算資料は用意してなさそう。
もあり特に他に見ません。
財務
財務サマリー
| 総資産 | 純資産 | 自己資本比率 | 有利子負債 |
| 64億 | 49億 | 77.50% | 2億 |
| 総資産CAGR | 総資産CAGR | 純資産CAGR | 純資産CAGR |
| +1.0%/17.0年 | -3.7%/5.0年 | +3.1%/17.0年 | +8.8%/5.0年 |
2021年以降くらい資産増順調。自己資本比率向上の有利子負債比率も下がってますね。

直近通期で総資産63億で減少傾向。流動42億で現金25億手形類14億。このへんは減ってて取引規模の減少も疑われるけど、合理化も進めてそうだしでどうみるか。
製品1億ちょい。2016年あたりは19億あったのでかなり適正化を進めてそう。
有形固定2億ちょい。わりと小さいし増えてもなく減ってる方。
投資有価証券11億に保険積立5億とか。
負債は14億で、負債は2018年63億からぐっと減らしていて、もう負債<現金ですね。
有価証券もカウントすると、36億ほどの水物に負債14億で正味22億は時価総額26億に肉薄でかなりバリューっぽい。
CF/還元
CF/還元サマリー
| 5年平均営業CF | 5年平均投資CF | 5年平均FCF | 5年平均財務CF | 5年平均PCFR |
| +5億 | -3億 | +2億 | -2億 | 13 |
| 配当利回り | 平均配当利回り | 平均配当性向 | 配当CAGR | 配当CAGR |
| 2.01 | 2.13%/124ヶ月 | 41.0%/12年 | +19.6%/9年 | +0.0%/4年 |
2017年以降はFCFプラス維持。基本投資を抑えて財務で負債を返す感じで近年来てますね。目先営業CFは低調ですが仕入債務の影響が大きそうでどうみるか。
FCFは5年平均実績をそのままとると、直近有利子負債は1億を切っておりもう返しきりそうで、2億が配当に向かうなら、2025年で配当は5千万レベルで計算上5倍出せる余力があるといえばありますね。負債<現金の現金が別にありながら毎年出せるCF創造能力があるにはある。だから過去がそのまま続けばですけど。

という感じですが還元自体はやる気なさそうで配当性向で20%でほどで推移。
配当政策で「業績及び先行きの見通し等を踏まえながら、内部留保とのバランスを考慮しつつ安定的に配当を実施して行くことを基本方針」で事実上何も言ってなく。決算資料もないなので基本投資家は見てなさそうな感じはありますね。
月足週足日足の値動き判断
月足で上げ下げあるけど長期トレンドないかな。もみあい。
週足でさげてあげてさげ
日足であげてさげ
確認。
評価・売買判断
テクニカル的には、年足。繁栄は過去にあり2009年あたりまで下がって以降はずっとレンジ感ある推移。
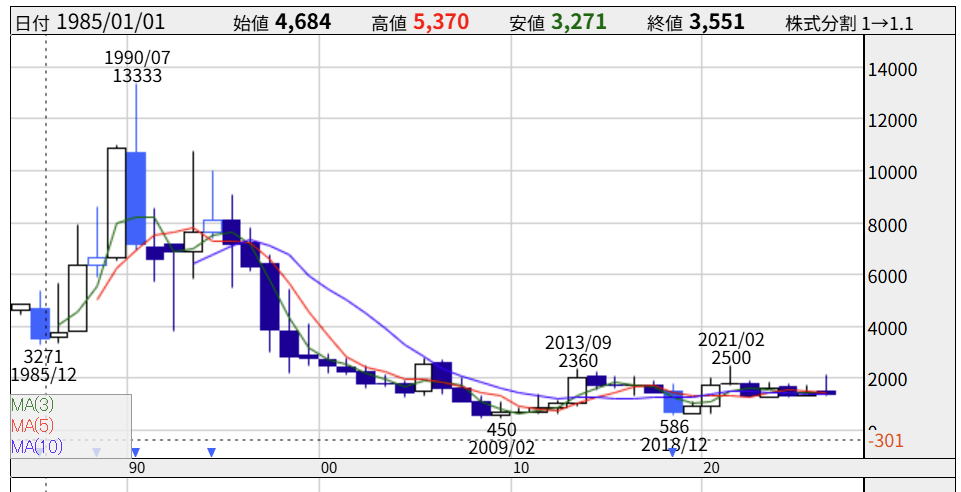
月足レベルでも、2500でレンジ高値いくも以降は更新せず直近もあがってさがってのレンジ範囲。
週足レベルでレンジ安値1252は迫ってるのでこのへんを基準に2500を越えてのレンジから上昇期待かレンジの上の方をみて逃げる感じでしょうか。日足レベルではいかにも弱い推移。弱いので反転するとリバウンドも大きくなるかもしれません。けど弱い。そのへんを踏まえて。
ファンダ的には、護岸系のテトラポットなどの販売とレンタル。2018年を三省水工取り込んだあとはリストラに努めずいぶん、財務内容が改善して売上は伸びないど利益は安定してきた感。というのは近年の動きですが、過去見ると基本環境に流されるままのシクリカルとなりそうで、このへんの合理化効率化が不可逆か?みたいな部分が焦点になりそうな。目先は堅調にはなりそう蓄財くらいは進むというか財務改善かなりして財務的にはもう問題ないレベル。投資をしてないというかしない方針っぽいが、負債返して有価証券など増えてかなり余裕もでてめっぽうバリューっぽくなってるなとは。
決算資料もなく配当も渋くあまり投資家のことは考えてなさそうです。負債返してお金どうするの?ってなったときどう出るかは不明。
評価。(2015-)
| 【評価】 | 最新値 | 最高 | 最低 | 中央値 |
| 株価 | 1397 | 2201 | 667 | 1566 |
| PER | 9.58 | 47.17 | 4.58 | 10.85 |
| PBR | 0.56 | 1.56 | 0.54 | 0.87 |
| 配当利回り | 2.01 | 3.87 | 0 | 2.05 |
まずは、2015年以降でPBRで最低水準で日建工学としても低PBRですね。
シクリカルっぽいけど、近年のBPS成長率で5年3年で7%ほどに配当2%で年9%とみるとPBR0.5はめっぽう見れる水準でかつ上記の通り、現金有価証券>時価総額、負債も全部カウントしてもFCF2年分くらいでバリューと見れるし、仮に余力が還元に向かえばかなり景色が違うようになる余力自体はありそうでそのような狙いで入るかですかね。
だからあまり投資家のことを考えてなさそうですけど。その辺踏まえて。

日記とか雑記とか
ときになく通常運転。
補足と参考URL
投資関連で日々比較や分析したり、思ったこと感じたことを書いていく日記です。 あくまでもあとから見なおして俺って馬鹿じゃんと問題認知確認するためにやりましょうという課題ですので、ここに書いてあることを真に受けて損しても知りません。
記事はClaude作成自作DBとEXCELで出力しています。データ元はだいたいKABU+と J-Quantsを使っています。
参考URL
KABU+:https://kabu.plus/
J-Quants:https://jpx-jquants.com/ja
銘柄スカウター:https://monex.ifis.co.jp/index.php?action=tp2&sa=report_zaimu&bcode=9767
株探:http://kabutan.jp/stock/?code=9767
IRBANK:https://irbank.net/9767
記事を気に入ってくださった方は↓をクリックしてくれると嬉しいです。

用語解説(用語解説(日記:銘柄分析記事2026/3/23以後))
この記事の表とデータとグラフは以下のツールで作成しました。
投げ銭。この記事やブログが役に立ったとかあったら投げてくれると嬉しいです。codocのアカウント登録とログインが必要でクレジット支払いコンビニ決済ができます。
※有料部分の中身はありません。
