
基本データと取り上げた理由
月足か週足株価チャートみての感想:人々は、高みを目指して翔び立つも早速墜落している。
超概要
| コード | 企業名 | 市場/業種 | 時価総額(億) | 株価 |
| 5599 | S&J | 東証GR/情報通信 | 55 | 986 |
| PER | PBR | 売上CAGR | BPSCAGR | 平均ROE2015- |
| 14.6 | 2.76 | +19.4%/3年 | +23.0%/2年 | 16.8% |
| 総合スコア | 成長性スコア | 収益性スコア | バリュースコア | 配当スコア |
| 65.8 | 75.8 | 68.9 | 84.4 | 16.5 |
抽出テーマとチョイス意図:2026/8/7に自作DBでPERPBR共に2015年以降でレンジ下位5%以下で10年ROE平均10%以上のもの(対象170銘柄)から気になったものをチョイスして分析比較します。普通に長期に順調なのに評価が低いものを拾う意図。
主題ざっくり印象:あげあげ
データ抽出日: 2026年8月18日
概要と生成AIまとめ
ネットセキュリティ系。企業向けに攻撃を知らせてそして対処をアドバイスするような感じっぽく。
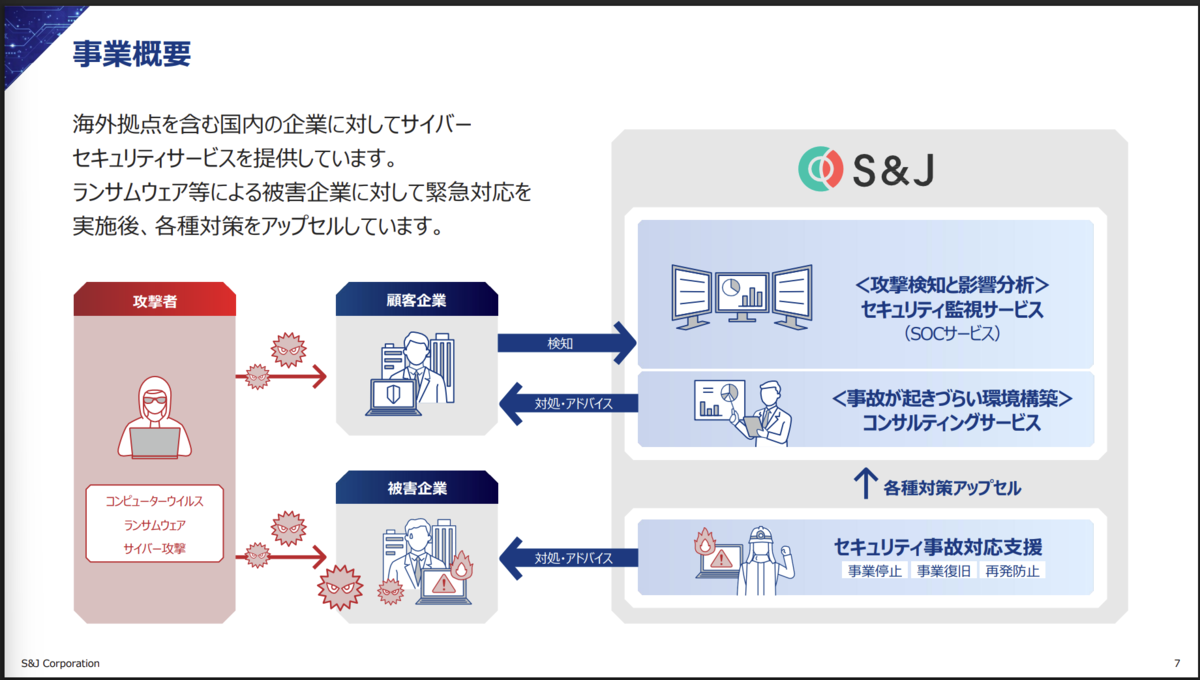
雰囲気としては玄人向け。
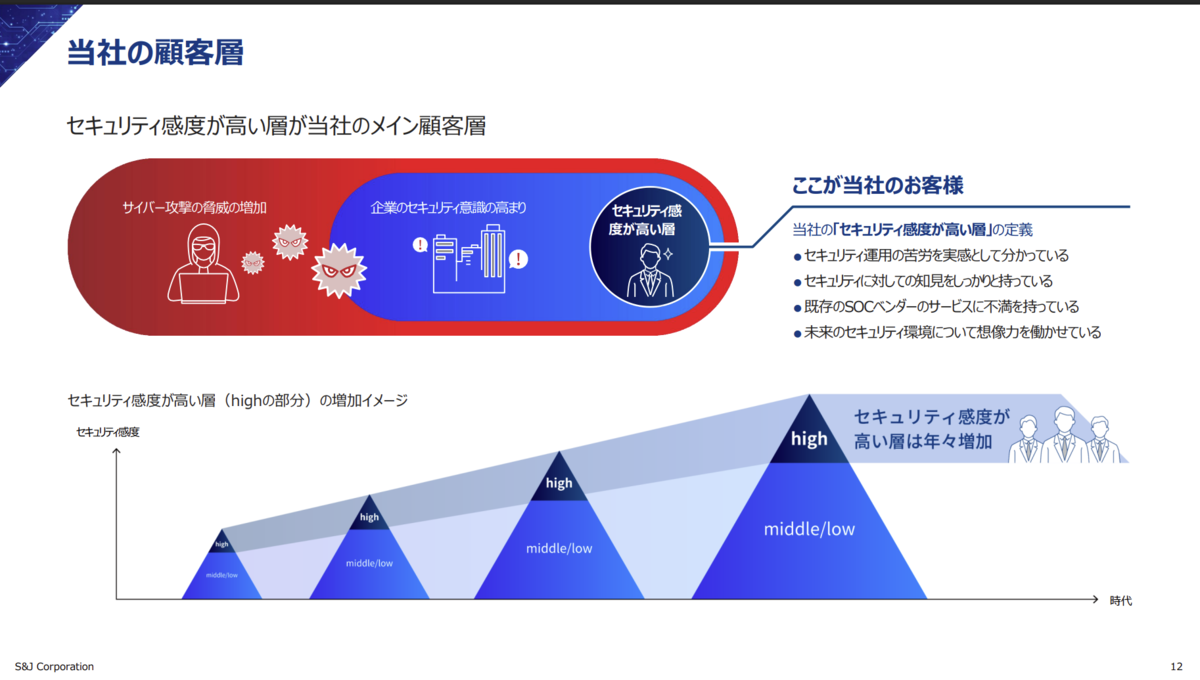
セグメント省略。
・生成AIまとめ
●事業概要
サイバーセキュリティ事業の単一セグメント企業。セキュリティ監視・運用サービスである「SOCサービス」と、セキュリティアドバイザー活動やインシデント対応等を行う「コンサルティングサービス」の2区分でサービスを提供する。24時間365日体制の監視基盤や自社開発のクラウド型EDR「KeepEye」の運用を軸に、大企業・中堅企業向けにCSIRT・SOC運営の支援を行うほか、中小企業向けには低価格帯の国産セキュリティ製品も展開している。SIerや販売代理店をチャネルとする間接販売モデルを構築しており、主要販売先は株式会社マクニカ、株式会社ソフトクリエイト、日興システムソリューションズ株式会社などのITディストリビューター・SIerとなっている。2023年12月に東証グロースへ新規上場した比較的新しい企業。
類似上場企業としては、セキュリティ監視・診断サービスを手がけるサイバーセキュリティクラウド(4493)や、SOCサービスを含むマネージドセキュリティサービスを展開するLAC(3857)などが挙げられる。
●競争優位性
格付け:★3.5/5
10年ROE平均16.8%(直近ROE18.91%)と高水準で、2023年末上場以降の四半期ベースのROEレンジは13.94%~25.33%と、上場からまだ日は浅いながら安定的に高いレンジで推移している。自己資本比率は71.2%と極めて高く、有利子負債もほぼゼロ。運転資金・設備資金は主に内部留保でまかなう財務方針を明示しており、財務の安全性は申し分ない。
収益モデルは、年間契約を基本としたストック型売上(ARR)の積み上げを重要指標に据えており、2026年3月期末のARRは21.34億円(前期比+18.4%)と着実に拡大している。ストック性の高い収益基盤に支えられた売上高営業利益率23.8%(前期21.6%から改善)という水準は、労働集約的なセキュリティサービス業の中では優れた収益性といえる。一方で特定顧客(上位3社で売上高の約5割を占める)への依存度がやや高く、SIer経由の間接販売モデルであることから、価格交渉力や顧客との直接的な関係構築という面では制約もありうる。上場から2年強とトラックレコードが短いため、成長率や収益性の持続性については、なお材料の蓄積を待ちたいところ。
●大きなトピックと注意点
2026年3月期(第18期)は、売上高23.34億円(前期比+20.1%)、営業利益5.56億円(同+32.2%)、経常利益5.55億円(同+31.2%)、当期純利益4.05億円(同+31.1%)の大幅増収増益。サービス区分別では、SOCサービスが売上17.68億円(同+22.6%)と主力を牽引し、コンサルティングサービスも売上5.66億円(同+13.0%)と伸長した。受注面でも合計受注高28.78億円(前年同期比+46.3%)、受注残高16.95億円(同+47.3%)と大きく積み上がっており、翌期以降の増収基盤も厚みを増している。
売上原価は採用増に伴う人件費増や前期の事務所移転に伴う賃料・減価償却費増を主因に前期比+15.0%、販管費も営業部門強化に伴う人員増や広告宣伝費増(SOCツアー、コーポレートサイトリニューアル等)により同+20.2%とそれぞれ増加したが、いずれも売上高の伸び(+20.1%)を上回るペースではなく、結果として営業利益率は改善している。サイバーセキュリティ需要自体は業界横断的に拡大基調にあるとされ、当面は追い風が続くとみられるが、株価は上場来高値2,340円から大きく調整した後の水準にあり、成長期待の高さと実績のバランスをどう評価するかがポイントになりそうだ。
業績
業績CAGR
| 【業績】 | 全期間 | 10年 | 5年 | 3年 |
| 株価 | -6.3%/2.8年 | - | - | -6.3%/2.8年 |
| 売上高 | +19.4%/3年 | - | +19.4%/3年 | +18.8%/2年 |
| 営業利益 | +21.2%/3年 | - | +21.2%/3年 | +21.5%/2年 |
| 営業利益率(平均) | 22.4%/4年 | - | 22.4%/4年 | 22.7%/3年 |
| EPS | +19.3%/3年 | - | +19.3%/3年 | +14.4%/2年 |
| BPS | +23.0%/2年 | - | - | +23.0%/2年 |
ROEレンジ/2023/12 〜 2026/08
| 【ROE】 | 最新値 | 最高 | 最低 | 中央値 |
| ROE | 18.91 | 25.33 | 13.94 | 15.96 |
セキュリティ系ですが、監視と対策提案のサービスで、ストック性も高そうな中で、利益率20%程度以上、でROEも10%台後半以上でグロースしている優良企業感。
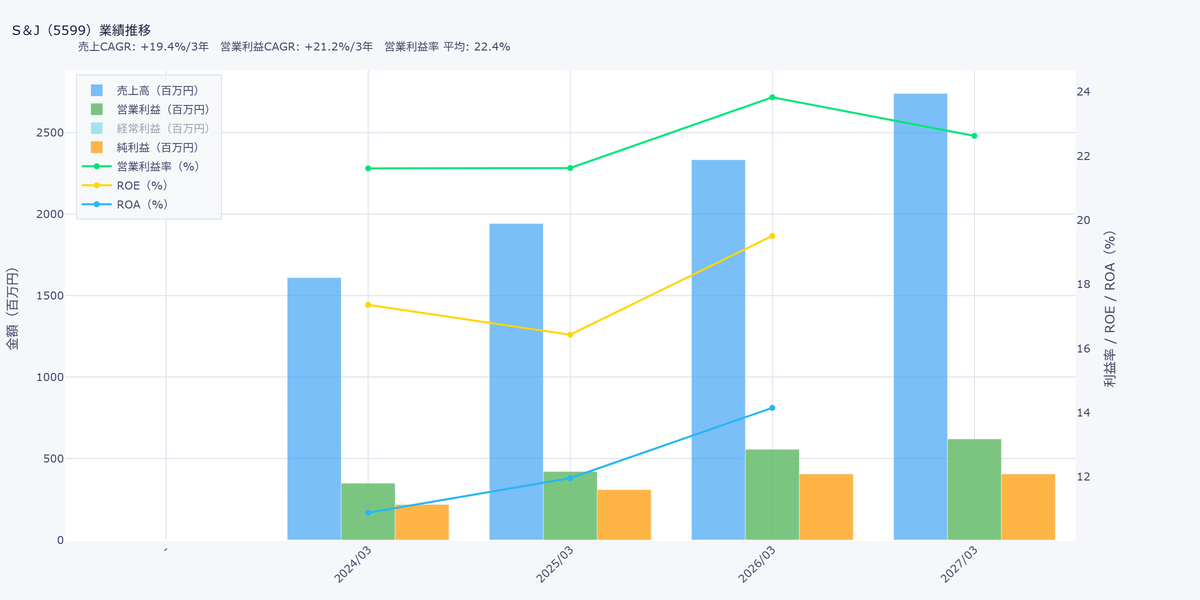
もちろんBPSなど増。
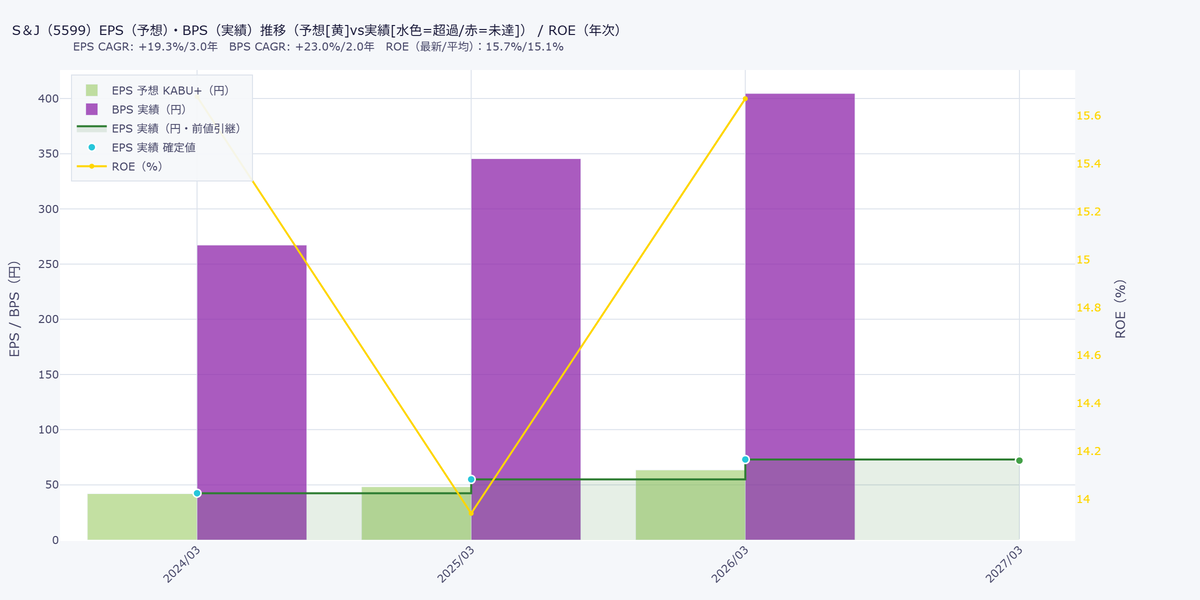
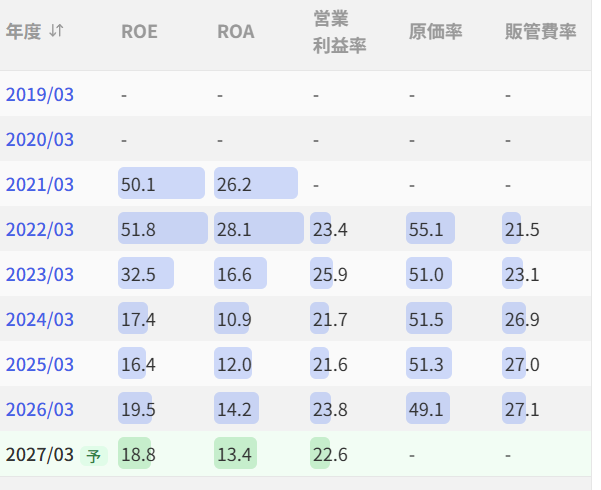
原価率など。優等生的な推移。ROA10%以上は普通に優秀。一方で増収もぐいぐい利益率上る感じはなく、効率化は余り進まなさそうと言うか労働集約だし増収してなんぼみたいなところはありそうです。
従業員決算資料はりますが、これも増員しないとだめってことになりそうです。いまのところ増員。
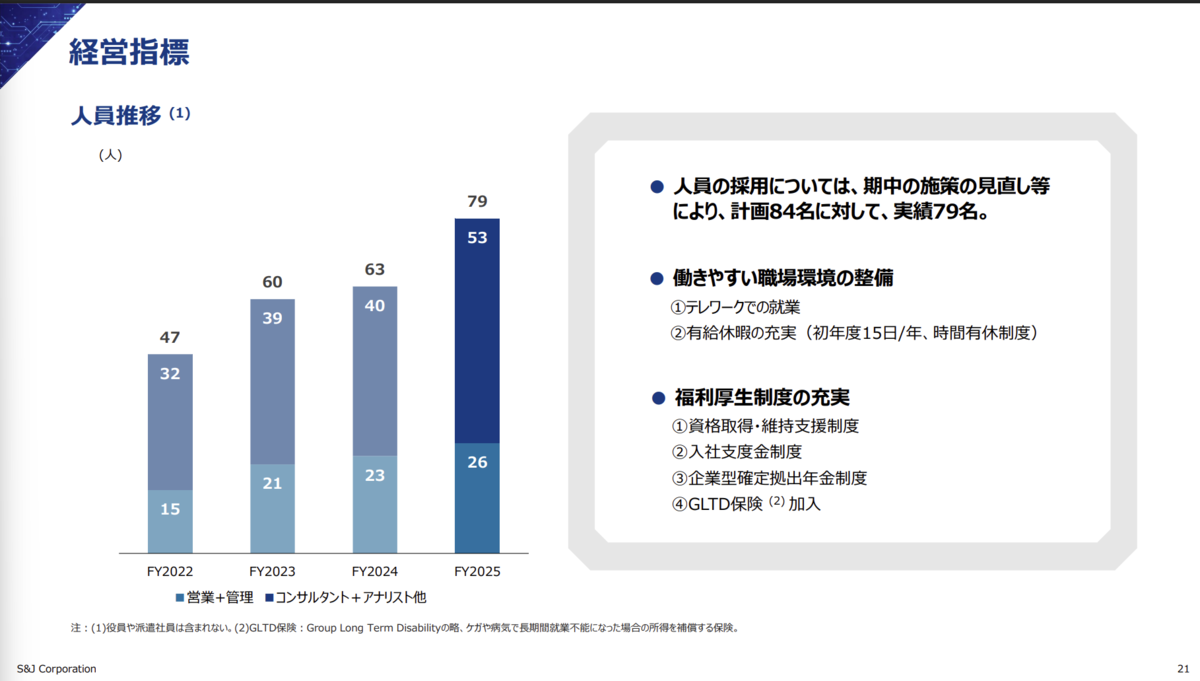
(IRBankから)
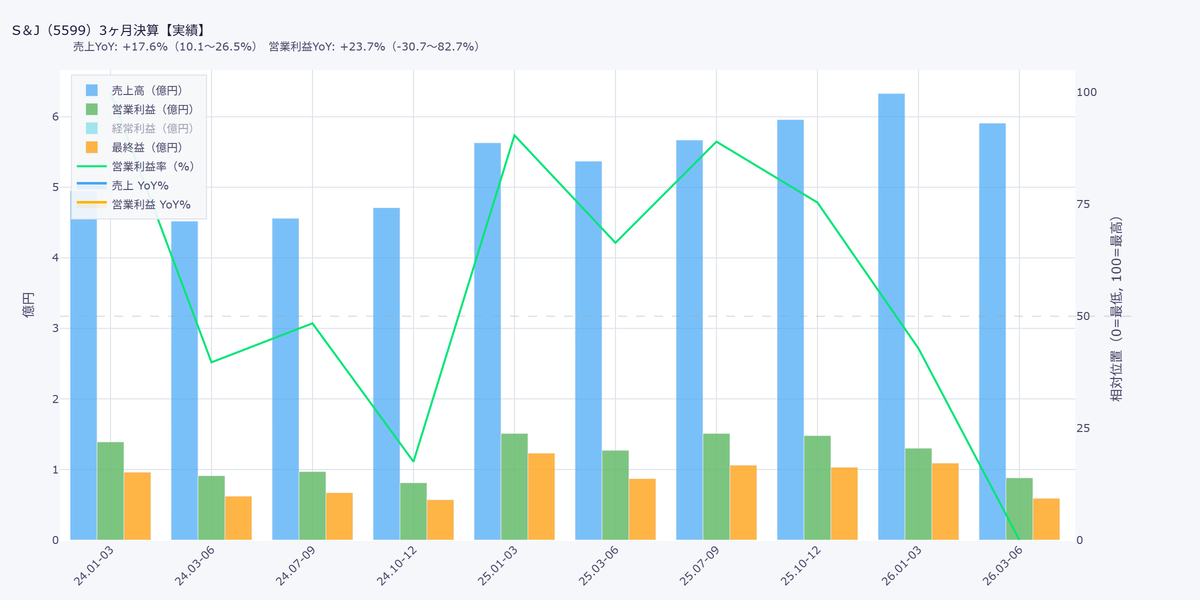
ストック性も高いけど四半期で常に増収が見られるほどではなく。目先1Qで、増収ですが減益。1Qですが減益だし増収率も後退で、成長鈍化警戒する人もいそうな。通期計画でもちょい成長鈍化なところありそうですし。
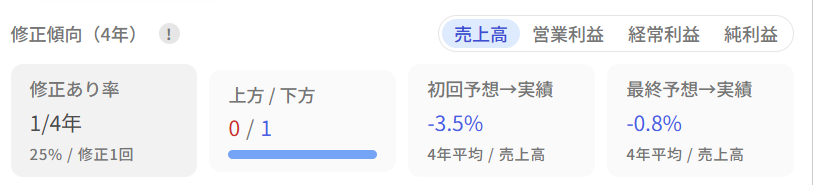
売上では下方がありますね。利益では修正無しでだいたい正確。
決算資料。
前期。
ですが、中期計画の下方もはいっていて、このへんで鈍化を懸念したくなるようなところはありそうです。
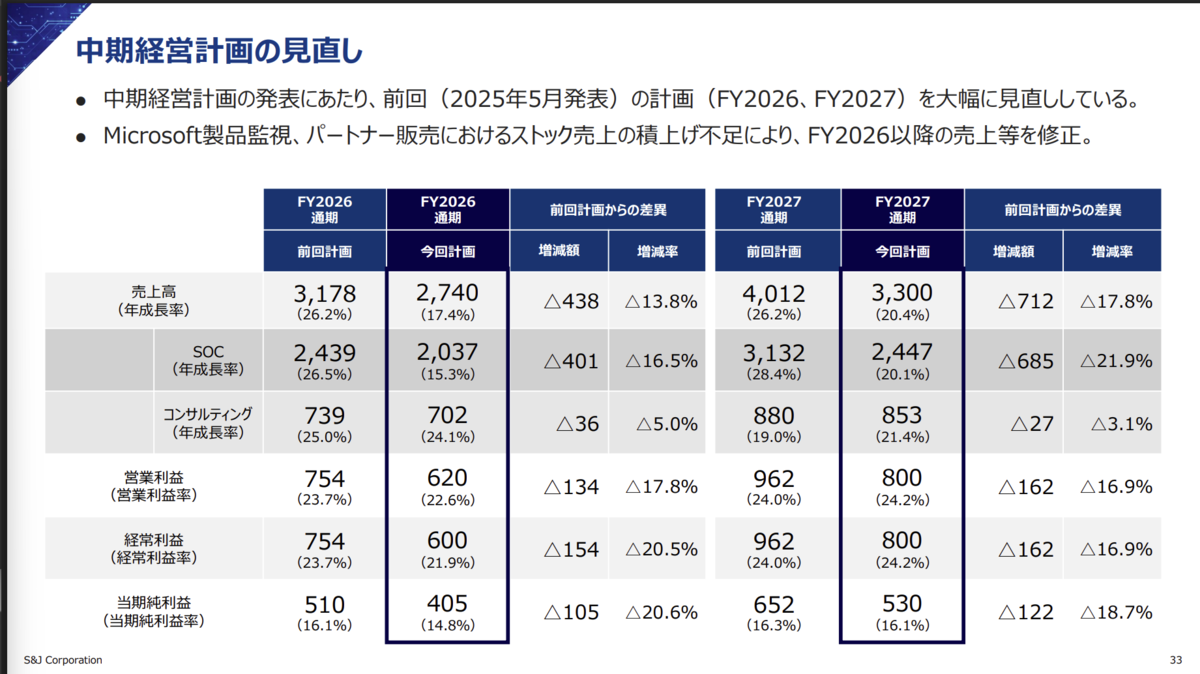
ではあるんですけど修正してなお、ARRは順調の伸びで目先1Qでもストック収益は伸び。
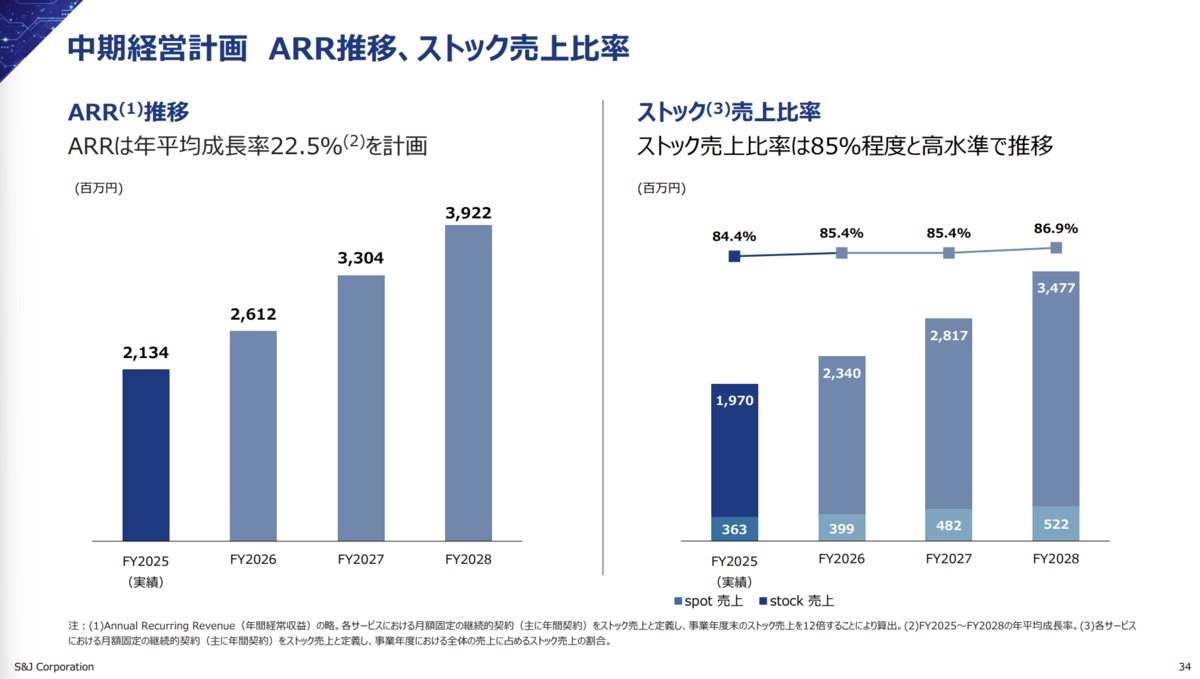
目先1Q。
ストック収益は伸びてる中で、採用などでコストもかかって利益率も低調感。

財務
財務サマリー
| 総資産 | 純資産 | 自己資本比率 | 有利子負債 |
| 30億 | 21億 | 71.20% | - |
| 総資産CAGR | 総資産CAGR | 純資産CAGR | 純資産CAGR |
| +10.8%/2.0年 | +10.8%/2.0年 | +10.6%/2.0年 | +10.6%/2.0年 |
前期末総資産。30億で流動26億現金22億。有形固定3億ほど。
負債9億ほど。有利子負債なし。
特に言うことはありません。財務良いネット系な感じ。
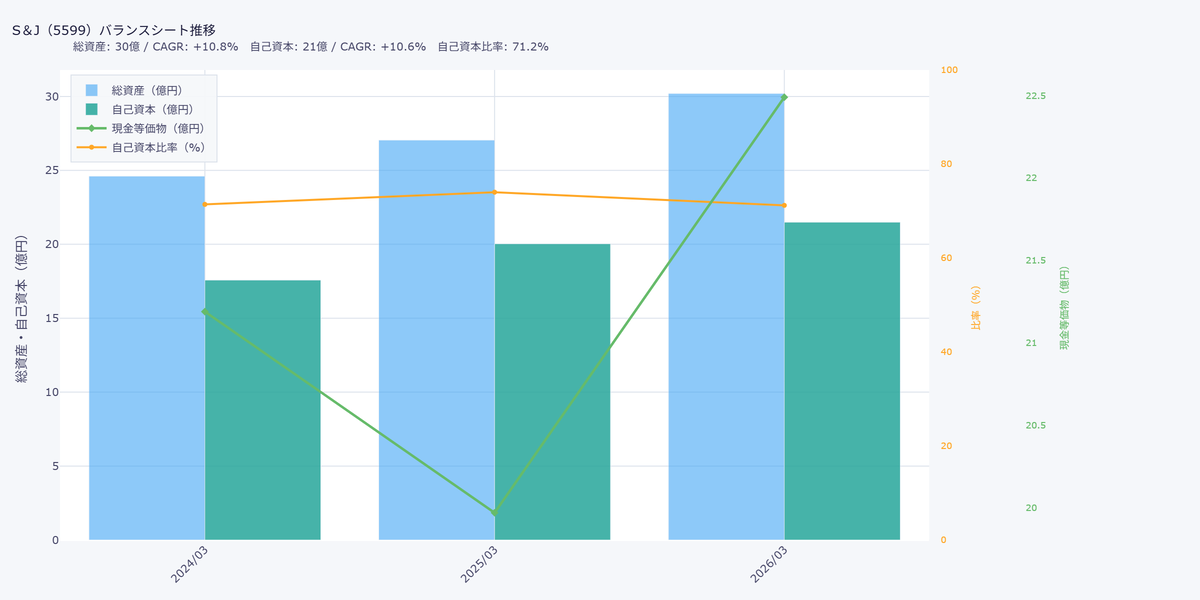
CF/還元
CF/還元サマリー
| 5年平均営業CF | 5年平均投資CF | 5年平均FCF | 5年平均財務CF | 5年平均PCFR |
| +3億 | -2億 | +2億 | +1億 | 27.5 |
| 配当利回り | 平均配当利回り | 平均配当性向 | 配当CAGR | 配当CAGR |
| 1.6 | 0.34%/33ヶ月 | 6.9%/3年 | - | - |
営業CFでるし基本設備投資もあまりなさそうで基本FCFでそう。2025年におおきめの投資はありますね。固定資産の取得みたいですね。
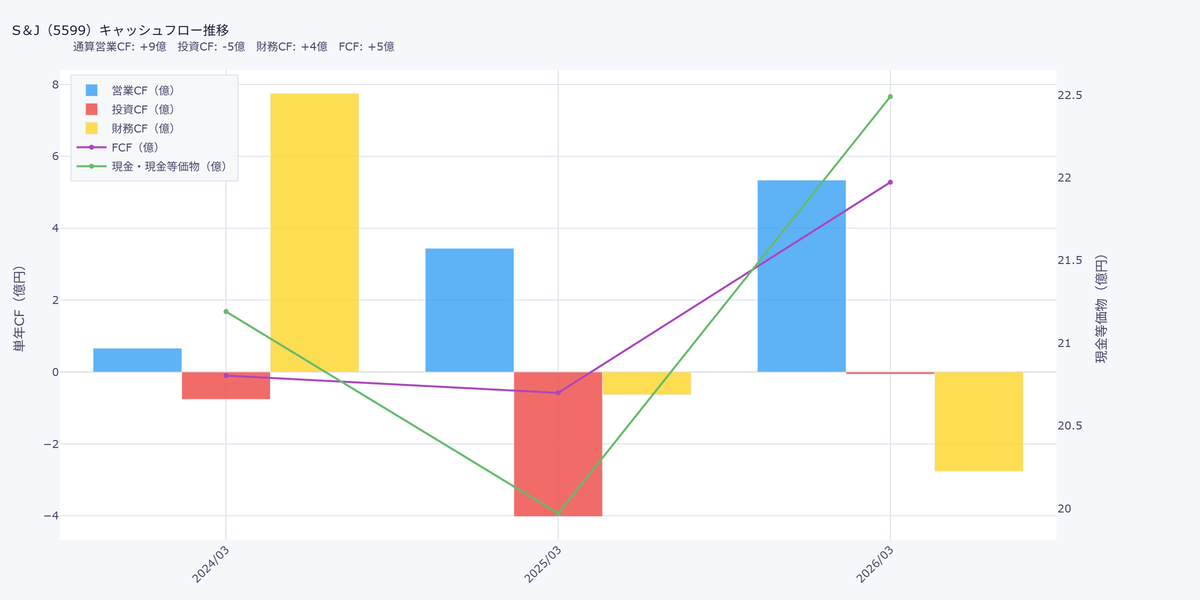
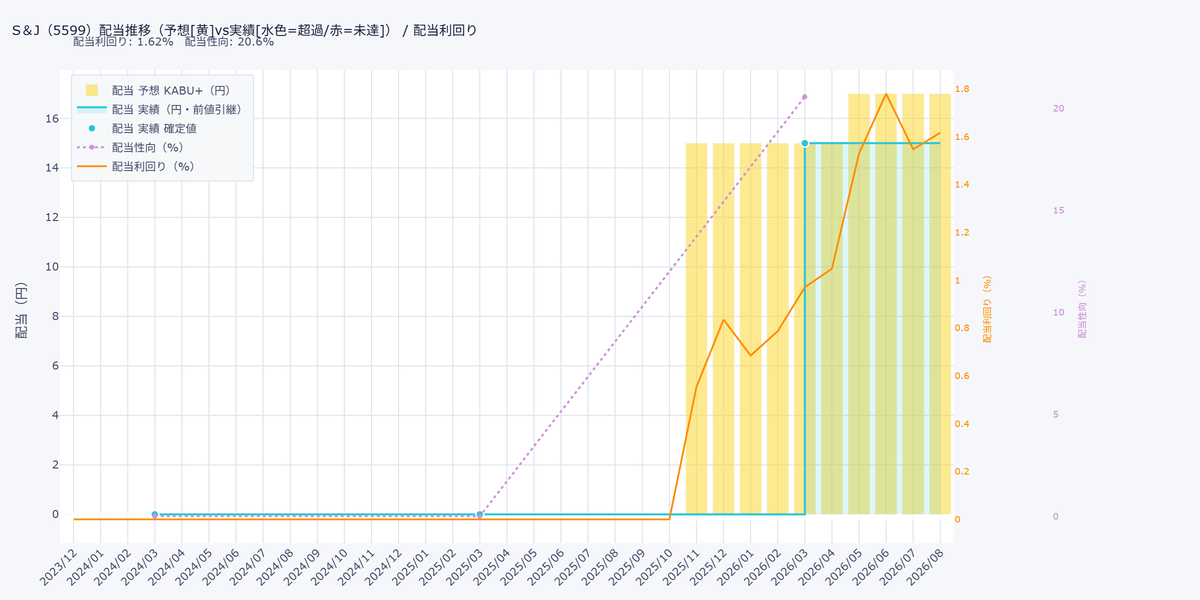
一応増配。まだ上場したてですし。
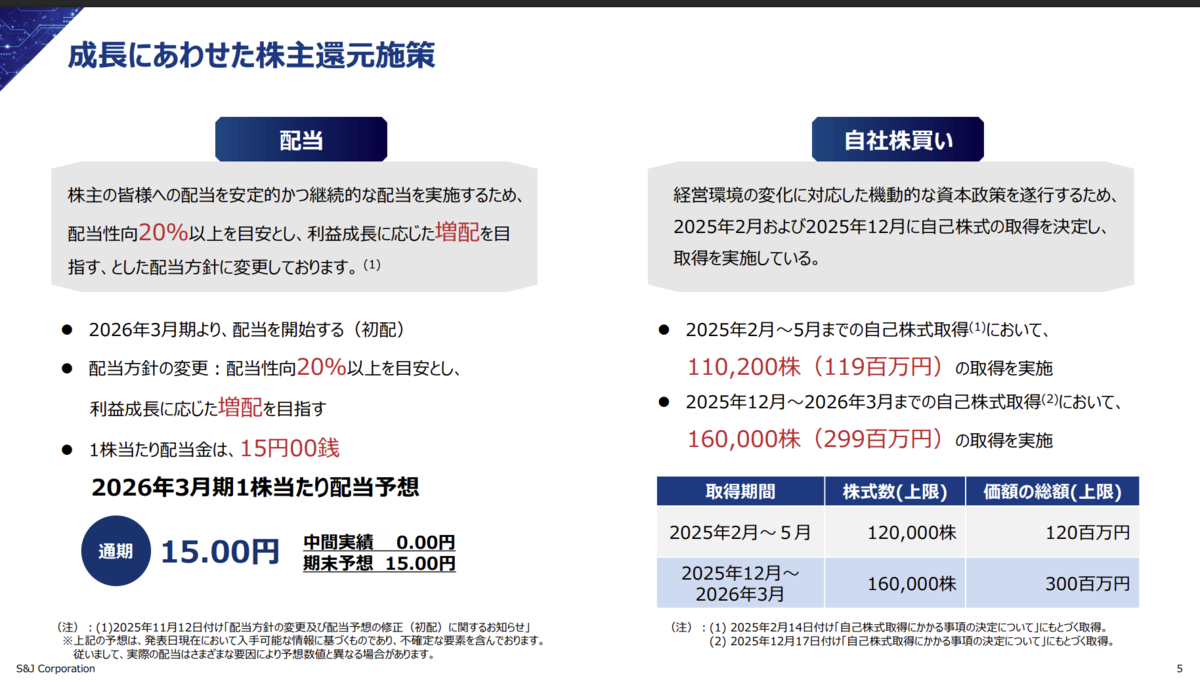
以下の方針がでてそうです。
月足週足日足の値動き判断
月足であげてさげ
週足であげてさげ
日足でさげ
確認。
評価・売買判断
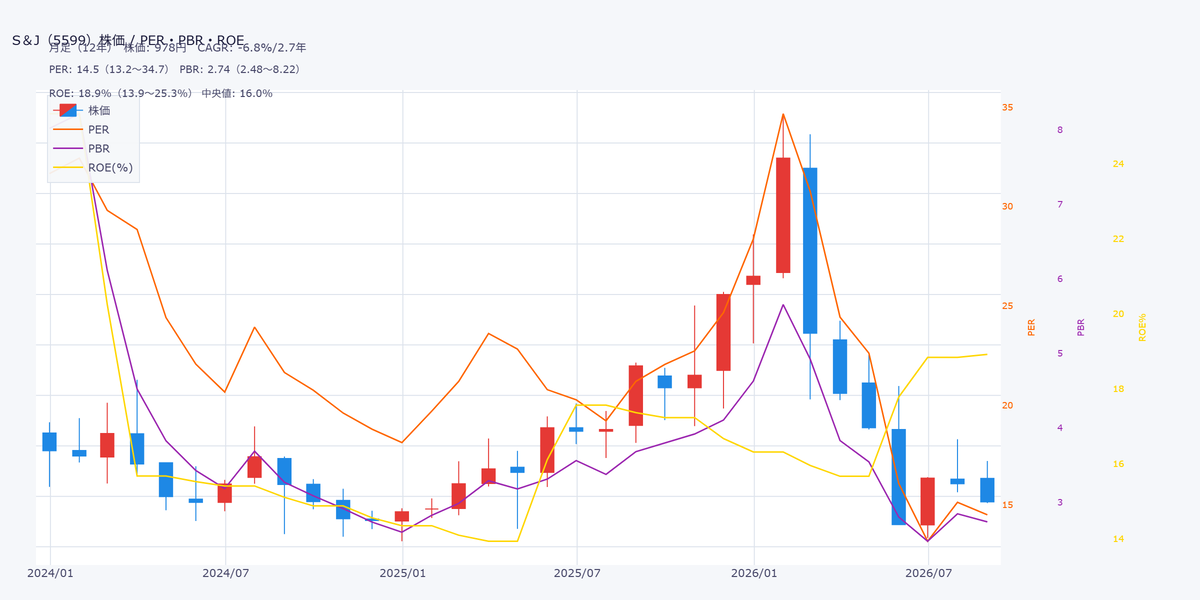
テクニカル的には、2023年上場で、2024年末まで822まで下落で上場ゴール感ある推移からセカンダリー的に2026年初で2516までいくも、そこから一気に835までで、わりとSaaSの死を言われた時期でもあり、結局いってこいをしたところから835からは一応日足レベルで上昇。
いろいろ835が基準になりそう。ここを切らず1226超えていけると、SaaSの死調整を乗り越えて再上昇というかんじになりそうですし。
ファンダ的には、セキュリティ系サービス。監視と対処の案内で相談にも乗る感じで、基本契約継続を前提にするストック性の高い事業性とはなりそう。基本セキュリティニーズは進みはすれ後退はなさそうに思える中でこの会社はわからないけど市場はおおきくなりそうな。
その中で現状高成長と言える部類で、利益率も高く高ROEでCFの筋もよく、財務もよくいろいろ優良企業。
ですが、中期計画を下方に1Qで渋めの決算がでてくるなど、成長鈍化の懸念は感じやすそうなところはありそうで、この辺をどう見るかが焦点でしょうか。
評価。(2015-)
| 【評価】 | 最新値 | 最高 | 最低 | 中央値 |
| 株価 | 986 | 2340 | 888 | 1128 |
| PER | 14.6 | 34.67 | 13.17 | 22.06 |
| PBR | 2.76 | 8.22 | 2.48 | 3.43 |
| 配当利回り | 1.6 | 1.78 | 0 | 0 |
PER15ほどは、基本見通しが良さそうなセキュリティ関連で、いちおう高成長高利益率高収益とみると高くは見えないのですが、一時PER35近くにいっておりそれが株安でPER15までは、いわゆるSaaSの死関連っぽく、わりと生成AIで顧客や競合が対策する警戒とか入ってそうだし、そのような懸念の中高PERがつくのはなかなか見込みにくく、安い、見直されると見込むのも。
また、成長鈍化に向かい低ROE化にでると、普通に高PBRなのでこのへんでも警戒したくはなるところですが、そのへんの懸念がなく成長率20%とはいかずとも15%程度で推移するならPER15程度は、鈍化も十分織り込んだともみれなくもなくそうみれば十分妙味もありそうだし、普通に市場平均を超える優良性を示してるとはなりそうで、そのへんの塩梅をどうみるか。
日記とか雑記とか
本日共立メンテナンスの優待で、いくつかの飲食店でランチを食べられるのですが、浅草にあるお好み焼き屋でもんじゃ焼き食べてきて美味しかったです。けっこうおすすめ。カメラ忘れて浅草撮り忘れたのがちょい残念。
というように通常運転ですよ。
補足と参考URL
投資関連で日々比較や分析したり、思ったこと感じたことを書いていく日記です。 あくまでもあとから見なおして俺って馬鹿じゃんと問題認知確認するためにやりましょうという課題ですので、ここに書いてあることを真に受けて損しても知りません。
記事はClaude作成自作DBとEXCELで出力しています。データ元はだいたいKABU+と J-Quantsを使っています。
参考URL
KABU+:https://kabu.plus/
J-Quants:https://jpx-jquants.com/ja
銘柄スカウター:https://monex.ifis.co.jp/index.php?action=tp2&sa=report_zaimu&bcode=5599
株探:http://kabutan.jp/stock/?code=5599
IRBANK:https://irbank.net/5599
記事を気に入ってくださった方は↓をクリックしてくれると嬉しいです。

用語解説(用語解説(日記:銘柄分析記事2026/3/23以後))
この記事の表とデータとグラフは以下のツールで作成しました。
投げ銭。この記事やブログが役に立ったとかあったら投げてくれると嬉しいです。codocのアカウント登録とログインが必要でクレジット支払いコンビニ決済ができます。
※有料部分の中身はありません。
